Как прогнозировать объем продаж: базовые методы
Прогнозировать и оценивать продажи необходимо каждому бизнесу для того, чтобы оставаться конкурентоспособным. Ведь спрос потребителей постоянно меняется, и компании важно всегда продавать в таком количестве, чтобы покрывать расходы и иметь деньги на развитие.
Цели планирования продаж
- грамотно сформировать бюджет закупок. Если предприниматель будет понимать, что и в каком объеме можно продать в будущем периоде, он уже сейчас закупит подходящее количество товара или сырья. Можно будет избежать лишних трат и избыточного запаса в складских помещениях;
- подготовить ориентиры для коммерческих подразделений. На основе прогнозов ставятся планы для отдела продаж, для разных филиалов, для отдельных менеджеров. Благодаря прогнозам планы будут формироваться на основе реальной ситуации, а не личных пожеланий предпринимателя;
- предпринимать своевременные меры для роста и развития фирмы. Если предприниматель видит, что прогнозы продаж меняются от месяца к месяцу, он может найти факторы, которые повлияли на сбыт. Затем он может поддержать эти факторы или нивелировать их.
Этапы прогноза продаж
Прогнозирование осуществляется в пять этапов:
- Формулировка цели. Благодаря прогнозу сбыта получается решить сразу несколько задач. Поэтому предпринимателю необходимо заранее решить, чего он хочет добиться. Ведь дальнейшие действия после прогноза будут отличаться. Кроме того, в зависимости от цели отличаются метрики, которые будут участвовать в оценке продаж.
- Выбор метода прогнозирования продаж.
- Проведение расчетов, определение вероятных изменений в экономике.
- Постановка целей по продажам, производству, закупкам и формированию запаса на основе полученных прогнозов.
- Сверка плановых показателей и фактических по окончанию периода.
Методы прогнозирования продаж
Существует несколько методов, с помощью которых можно предположить будущий объем сбыта. Чаще всего используется экстраполяция – анализ прошлых периодов, выявление закономерностей и их перенос на будущие периоды. Чтобы компания не развивалась, предприниматель закладывает процент прироста на следующий период.
Однако этот метод не считается точным, ведь он не предусматривает нестандартные изменения на рынке. Поэтому в дополнение к экстраполяции необходимо использовать и другие.
Метод временных рядов
Если предприятие уже давно существует на рынке, то оно уже набрало достаточно информации для проведения анализа по методу временных рядов. Необходимо вывести графики, которые показывают динамику сбыта за последние несколько лет. По графикам можно увидеть текущие тренды и на их базе предположить, как будут развиваться продажи в будущем.
Если бизнес небольшой, допускается проводить упрощенную версию анализа. Сумму выручки за несколько прошлых периодов (от 2 до 5 лет) необходимо загрузить в таблицы. Затем потребуется проанализировать каждый год помесячно, чтобы выявить сезонность и сравнить один год с остальными, чтобы подтвердить ее.
При использовании метода временных рядов необходимо учитывать тренды, то есть изменения, которые определяют общий ход развития. Иногда у предпринимателя возникают сложности именно с поиском тренда. Чтобы облегчить этот этап прогнозирования, можно использовать укрупнение интервала динамического ряда. Суть этого метода заключается в том, что первоначальный ряд в таблице укрупняется и заменяется большим, с точки зрения времени, рядом. Например, в таблице есть данные за месяц. Если в течение того календарного года не происходило никаких внезапных изменений на рынке, то тенденции за месяц можно перенести на весь год.
Также при прогнозировании с помощью этого метода играет роль сезонность. Важно помнить, что при подобных анализах под сезонностью понимается не просто единоразовый всплеск или падение продаж, связанных с внешними факторами. Чтобы перепад продаж можно было считать сезонным, он должен повторяться на протяжении нескольких лет в одно и то же время. Необходимо рассчитывать индекс сезонности. Он представляет собой отношение среднего уровня продаж за сезонный период к общему среднему значению за год.
Метод экспертных оценок
Если предприниматель не уверен в собственных навыках прогнозирования, то он может привлечь нескольких экспертов в своей отрасли. Например, сторонних финансистов, аналитиков, консультантов или специалистов из сферы консалтинга. Они изучат финансовые отчеты, отчеты по продажам и сделают заключение.
Метод подходит тем фирмам, которые работают недавно. Они еще не успели собрать достаточно много статистических данных и не имеют знаний трендов. Однако у привлечения сторонних консультантов есть ряд минусов. Во-первых, предприятие становится зависимым от квалификации постороннего эксперта. Необходимо найти таких специалистов, квалификация и интуиция которых не вызывает сомнения, а это непросто. Во-вторых, специалисты могут при анализе чужой фирмы преследовать свои цели. Ведь им важно дать оценку, которая понравится заказчику, то есть предпринимателю. Из-за этого их оценка будет необъективной. Например, специалист по производству товара может порекомендовать компании повысить мощности, а коммерсанту выгоднее занизить план, чтобы он точно был выполнен.
Прогноз от экспертов может быть получен в одной из таких форм:
- точечный прогноз – предположение в виде конкретной цифры. Это самая простая разновидность экспертной оценки, однако она содержит меньше всего информации. Следовательно, когда предприниматель заказывает у экспертов точечный прогноз, он не может предположить, насколько правильной окажется названная цифра;
- интервальный прогноз – вид экспертной оценки, когда специалист устанавливает границы для названных результатов. Например, он предполагает, что «в будущем году продажи составят от 1 до 1,2 млн рублей»;
- прогноз распределения вероятностей предполагает формирование нескольких возможных результатов с установлением границ, как в прошлой разновидности. Затем для каждого возможного варианта определяется вероятность исполнения. Например, с вероятностью 25 % компания будет в следующем году продавать на 1–1,2 млн, с вероятностью 40 % ее продажи будут составлять 1,3–1,7 млн и с вероятностью 35 % продажи будут находиться в диапазоне от 1,8 до 2 млн.
Если предприниматель пригласил для прогноза нескольких экспертов, то необходимо сначала получить прогнозы от каждого, а потом произвести итоговые расчеты. Нужно использовать одну из систем взвешивания индивидуальных значений. Вот какими они могут быть:
- если эксперты имеют примерно одинаковую квалификацию и опыт, то мнение каждого из них равновесно;
- если квалификация специалистов отличается, можно ранжировать их прогнозы по важности. Например, оценка продаж от более опытного эксперта будет более важной, чем оценка от менее опытного. Кроме опыта работы, можно использовать другие критерии, например, известность в отрасли, место получения образования и другие;
- важность мнений экспертов будет пропорциональна их самооценкам. Доказано, что чем выше профессиональная самооценка, тем точнее прогнозы;
- если одни и те же эксперты приглашаются для оценки продаж компании уже несколько лет подряд, то можно ориентироваться на точность прошлых прогнозов.
Метод прямого счета
Этот метод подходит для розничных ритейлеров. Предприниматели могут при расчетах опираться на остатки на складах. Необходимо учитывать количество товаров в закупках и потребительский спрос. Для каждого вида продукции нужно посчитать выручку в отпускных ценах, а затем сложить полученные результаты. Несмотря на кажущуюся простоту, у метода есть недостаток. Могут возникнуть сложности в том, чтобы обработать весь ассортимент и разделить его на номенклатуры, чтобы обработать группы товаров по выбранным параметрам.
Причинно-следственные методы
Самыми точными считаются причинно-следственные методы, потому что они учитывают дополнительные параметры. Причем параметры может выбрать предприниматель самостоятельно, исходя из своих целей. Вот какие параметры и факторы могут повлиять на объем продаж, а значит, могут быть учтены при прогнозировании:
- численность населения, доходы целевой аудитории;
- действия конкурентов;
- стоимость рекламы, количество клиентов, которые обычно приходят с рекламного объявления;
- ситуация в отраслях клиентов (если продажи ведутся В2В).
Не обязательно при расчетах учитывать все факторы, которые влияют на продажи. Достаточно взять только те, которые оказывают самое сильное влияние. На их основе аналитик составляет математическую модель для расчета плана сбыта.
Ошибки при прогнозировании продаж
Существует несколько типичных ошибок, которые допускают предприниматели при проведении исследований.
- Часто анализируется только один вариант развития событий на рынке. Например, учитывается только имеющиеся каналы сбыта, ассортимент, регионы присутствия. Когда бизнесмен считает возможные продажи, он берет в расчет только один набор параметров: цены, объемы сбыта. А в процессе расчетов эти показатели еще и занижаются, чтобы перестраховаться.
- Вторая ошибка заключается в использовании только метода экстраполяции. Тенденции рынка, возможные политические и экономические изменения не учитываются, из-за чего прогноз становится неточным.
- Последняя ошибка – игнорирование или преуменьшение значимости некоторых факторов, которые прямо или косвенно влияют на продажи. Обычно это изменения в жизни потребителей. Например, при прогнозе продаж недвижимости важно учитывать демографические изменения.
Прогноз продаж | 5 способов составить его правильно
Если вы еще не составляете прогноз продаж и не ставите цели по его выполнению, значит, вы точно теряете значительную часть выручки. Читайте, почему планирование — это один из самых важных элементов работы эффективного отдела продаж, и где взять цифры, на которые надо ориентироваться. Еще больше идей для роста выручки можно получить на наших авторских бесплатных вебинарах от компании Ой-Ли. Регистрируйтесь прямо сейчас.

Узнай, как получить 70 шаблонов для настройки отдела продаж ценность 1 500 000 руб.
Оставляйте заявку
Прогноз продаж
5 способов составить прогноз продаж
- Если не составлять прогноз продаж, мотивация персонала падает. Нет ориентира к чему стремиться.
- Любая цифра оценивается по принципу «хоть что-то».
- Нет духа конкуренции, нет лидеров, на которых необходимо равняться.
Чтобы достигать целей, их, прежде всего, надо ставить. Чтобы увеличить выручку, нужно составить прогноз. Главное, чтобы желаемый рост был реалистичен. Практика показывает, что цифры прогноза достигаются тогда, когда запланированные показатели отличаются от реальных возможностей ваших продавцов не более чем на 30-35%.
Обратите внимание на следующие способы составления прогноза:
1. Плюс 10% от достигнутого
Этот способ знаком тем, кто изучал советскую экономику и ее методику прогнозов. Основной смысл этого метода — в прогнозировании показателей на 10-15% выше, чем было достигнуто за предыдущий отчетный период.
Этот метод хорошо работает, когда в вашей компании уже выстроена система продаж, и у каждого менеджера установлены минимально допустимые показатели эффективности.
Однако при этом методе важно установить реальные возможности ваших продавцов. Чтобы прогноз имел вызов, а не содержал показатели нижней планки допустимого.
2. Равнение на лучших
Это популярный мотиватор достижения поставленных целей. Основная суть метода заключается в том, чтобы показать, что если кто-то смог оправдать ожидания прогноза продаж, то смогут и другие.
Однако в качестве ориентира на цифры в прогнозе этот метод не всегда бывает эффективным. Как минимум, потому что в любом отделе продаж есть «локомотивы» и «кандидаты на увольнение». Поэтому, чтобы прогноз был более реальным и оправданным, нужно ориентироваться на нечто среднее между результатами этих двух категорий.
3. Смотрим на конкурентов
Делать прогноз, исходя из собственных достижений, логично, но периодически необходимо сравнивать себя с конкурентами, чтобы выйти на лидирующие позиции.
Это отличный способ делать прогноз продаж, если у вас есть доступ к информации о конкурентах. К их стратегии, бизнес-процессах, закупочных ценах, скидках, и о многом таком, о чем не пишется в коммерческих предложениях и не рассказывается на сайте.
Достать эту информацию можно разными способами. В том числе, проводя партизанские методы работы. Например, позвонить конкуренту под видом покупателя и посмотреть, как выстроена у него цепочка работы с клиентом.
4. Поощряем свои желания
Один из методов составления прогноза продаж заключается в том, что вы отталкиваетесь от ваших реальных желаний. Пусть даже это не соответствует здравому смыслу. Но вы ставите себе за цель определенные цифры и подбираете методы его реализации.
5. Ориентируемся на свою воронку продаж
Этот метод можно применять при прогнозе, если у вас есть замеры результатов всех этапов продаж. Т.е. вы знаете все цифры, которые влияют на продажи в вашем бизнесе.
Чтобы получить все необходимые показатели — проанализируйте работу своего отдел. Для составления прогноза необходимы цифры за период 2-3 месяца.
Какую информацию вы должны анализировать:
- сколько времени в среднем тратится на один холодный звонок,
- сколько времени в среднем тратится на сбор информации о потенциальном клиенте,
- сколько надо сделать звонков, чтобы по цепочке добраться до лица, решения,
- сколько встреч реально может провести в день один менеджер,
- какой процент встреч заканчивается заказом,
- количество повторных продаж,
- средний чек.
Имея на руках эти цифры, вы можете составить реалистичный прогноз.
Как декомпозировать план
Необходимо определиться с целями, которые вы ставите в прогнозах. Дальше важно декомпозировать их на задачи для каждого сотрудника.
Поэтому, составляя прогноз продаж, разбейте общее видение на конкретные направления, с которыми нужно работать для достижения результата.
Необходимо составить следующие планы:
- По новым клиентам;
- По новым продуктам;
- По увеличению доли в текущих клиентах;
- По лидогенерации из различных каналов;
- По оттоку клиентов;
- По невозврату дебиторской задолженности (если есть такая проблема).
Каждую цифру в плане разбейте еще по следующим направлениям:
- По регионам;
- По отделам;
- По сотрудникам;
- По месяцам/дням;
- По промежуточным показателям эффективности с учетом показателей по конверсии в воронке (текущая и новая клиентская база).
Чем точнее и детальней вы раздробите цифры в каждом плане, тем вероятней осуществление прогноза.
Пример декомпозиции
Приведем пример декомпозиции прогноза продаж до уровня ежедневных показателей для каждого сотрудника. Но прежде, чем сделать это, убедитесь, что коммерческая структура работает оптимально. Необходимо провести небольшой аудит по 4 направлениям.
► Клиенты. Нужно провести сегментацию текущей базы покупателей, чтобы выявить основные целевые группы и сосредоточиться на работе с наиболее рентабельными.
► Каналы. Проанализируйте конверсию каждого из них с учетом средней стоимости лида и прекратите вкладывать в то, что не приносит результата.
► Сотрудники. В отделе должны остаться работать только самые лучшие кадры. Отсев произойдет автоматически, если вы внедрите 2 принципа:
- принцип «сложного оклада», в котором бонусная часть за выполнение прогноза продаж составляет не менее 50%;
- принцип «больших порогов», который регулирует выплату бонусов: не выполнил до 80% плана – не получил бонус, 80-100% — плюс 1 оклад, перевыполнил план – плюс 2 оклада.
► Продукты. Избавьтесь от неликвидных и низкомаржинальных продуктов. Это предотвратит расход ресурсов.
Опираясь на оптимально настроенную систему приступайте к декомпозиции, следуя плану ниже.
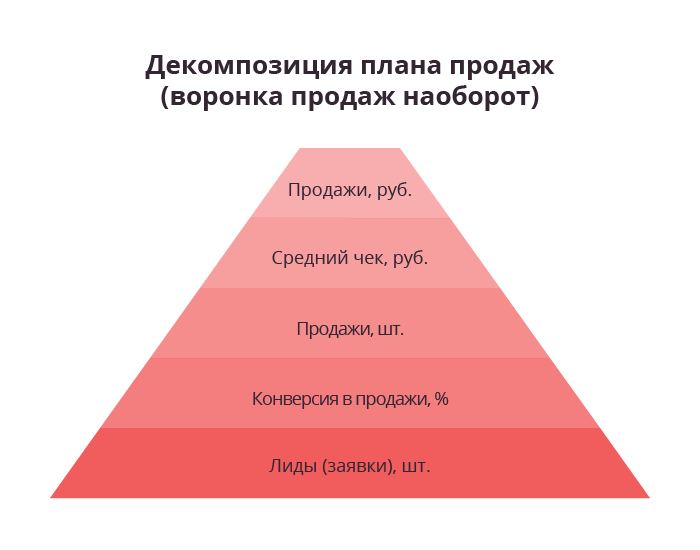
1. Определите прогнозную цифру прибыли. Посмотрите на прибыль предыдущих периодов. Исключите разовые сделки. Учтите влияние маркетинга и сезонность.
2. Зная свою маржинальность, по доле прибыли вычислите выручку.
3. Разделите выручку на средний чек и получите примерное количество сделок, которые нужно заключить, чтобы достичь поставленной прибыли.
4. Используя показатель конверсии из заявки в покупателя, просчитайте количество лидов.
5. По промежуточной конверсии в воронке рассчитайте общее количество действий, которые необходимо совершить в рамках бизнес процесса. Речь идет о звонках, встречах, презентациях, повторных звонках, высланных коммерческих предложениях, выставленных счетах.

6. Как только у вас будут количественные показатели каждого этапа, разделите их на количество рабочих дней прогнозного периода (чаще всего принято говорить о месяце).
7. Дальше распределите ежедневную нагрузку между менеджерами. Можно в равных долях. Лучше в соответствие с уровнем конкретного менеджера, сообразуясь с его личной конверсией.
Таким образом, вы выясните что и сколько должен делать каждый продавец, чтобы в итоге весь отдел закрыл план к концу месяца. Контролируйте выполнение этих показателей на ежедневной основе.
Назначаем ответственных
В зависимости от сферы бизнеса можно анализировать и улучшать более 350 показателей. У каждого сотрудника должен быть свой уровень ответственности за эффективность каждого показателя.
Цифры, за которые никто не несет ответственности, как правило, не достигаются, и прогноз продаж не оправдывается.
Swot анализ
Прогноз продаж также строится на базе Swot анализа компании. Это предполагает, что надо собрать данные, а затем проанализировать их с учетом 4 моментов.
S — силы (Strengths)
W — слабости (Weaknesses)
O — возможности (Opportunities)
T — угрозы (Threats)
Эти категории показывают внутренние и внешние факторы влияния. К внутренним относятся силы и слабости, к внешним – возможности и угрозы, которые преподносит бизнесу «окружающая среда», в которой он действует.
Можно провести разные виды анализа по глубине проводимого исследования.
► Быстрый swot анализ на основе качественных характеристик. Здесь основное внимание уделяется пробработке сильных и слабых сторон деятельности. Хоть в этом есть неточности, но все равно это пища для идей, которые приведут к росту.
► Глубокий анализ изучает 4 параметра, участвуют как качественные характеристики, так и количественные показатели, взятые из финансовых отчетов.
Ещё больше идей и примеров по этой теме вы получите на наших авторских бесплатных вебинарах. Регистрируйтесь!
Мы рассмотрели методы создания прогноза продаж, а также способы его реализации. Проверьте, насколько реалистичны ваши прогнозы, и кто влияет на достижение желаемых показателей в продажах.
Планирование прибыли предприятия
Прибыль – показатель конечного финансового результата работы фирмы, определяющаяся как разница между показателем выручки от продажи и себестоимостью продаж. Другими словами – это чистый доход предприятия, образованный по результатам его работы.
Виды планирования прибыли
Для эффективной работы предприятия важно правильно планировать прибыль и грамотно выбрать подходящий метод планирования. Более полный среди них – планирование в разрезе видов деятельности фирмы, поскольку исходя из полученных данных, проще определить мероприятия, направленные на максимизацию прибыли компании. Выделяются виды планирования:
Краткосрочное планирование:
Долгосрочное планирование:
- Три года;
- Пять лет и т.п.
Существует и другая детализация планирования:
- Текущее планирование – сроком один год;
- Оперативное планирование – ограничено более короткими сроками – квартал, полугодие, месяц.
Долгосрочное планирование в настоящей экономической ситуации не имеет смысла, поскольку из-за нестабильности ситуации на рынке будет требовать постоянной корректировки или в итоге очень сильно отклонится от реалий
Поэтому мы рассмотрим более применимые к современным условиям методы оперативного планирования.
Метод прямого счета
Метод прямого счета определяет прибыль как разницу между планом выручки и полной себестоимостью по фактическим ценам.
Его целесообразно использовать по отдельным направлениям деятельности компании, а также фирмам:
- имеющим небольшой ассортимент продукции;
- когда известна отпускная цена;
- имеется плановая калькуляция себестоимости.
- Пр(план) – план прибыли по видам реализации продукции;
- Выр(план) – планируемая выручка в фактических ценах;
- Себ(факт) – себестоимость реализации планируемого периода.
Для более детального прогнозирования учитываются нереализованные остатки по формуле:
- Пр.(ОН) – остаток планируемой прибыли на нереализованную продукцию на начало периода планирования;
- Пр.(за период) – прибыль за период планирования;
- Пр.(ОК) – остаток планируемой прибыли на нереализованную продукцию на конец периода планирования.
Метод взаимосвязи выручки, затрат и прибыли
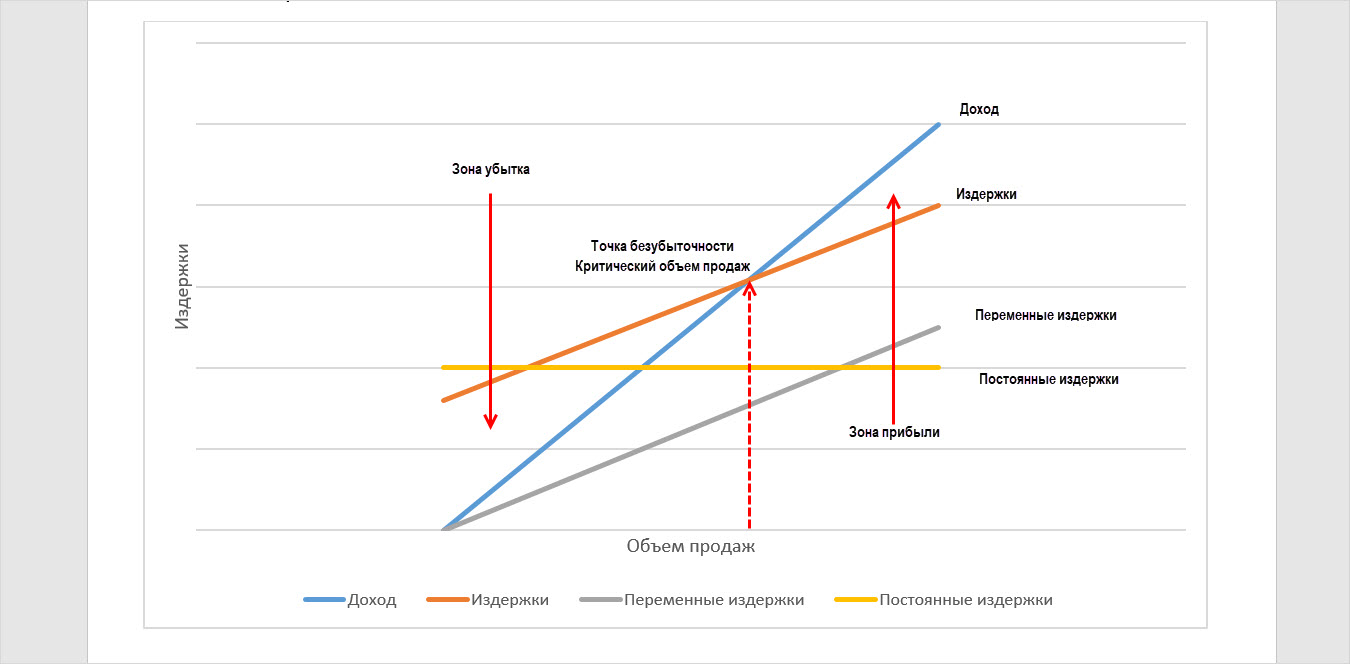
Метод взаимосвязи выручки, затрат и прибыли называют метод «директ-костинг». В его основе – деление затрат на переменные и постоянные, определение связи между объемом реализации и структурой затрат.
Для планирования прибыли строится вспомогательный график, который определяет точку безубыточности и определенный объем продаж, реализация которого позволит получить компании прибыль.
Аналитический метод
Аналитический метод планирования прибыли – многофакторный метод, позволяющий определить влияние каждого из факторов на результаты работы компании. Во внимание принимаются показатели прошлых периодов, производится анализ прибыли, ее доля в общем доходе фирмы и, исходя из планируемого изменения ее показателя, корректируется объем продаж (производства продукции).
Расчет аналитическим методом сложен, так как на показатель прибыли влияет множество факторов. Это и себестоимость продаж, размер постоянных и переменных затрат, и цена за единицу товара (продукции), планируемый объем производства(закупки) и продаж.
Такой анализ проводится по показателям компании в целом, без детализации по видам деятельности. Исключение составляют виды продаж по продукции, которую нельзя сравнить.
Этот метод планирования рекомендован при отсутствии детальной информации о количестве и себестоимости объекта реализации.
Учитывая факторы, приводящие к росту прибыли, производится корректировка показателей при планировании прибыли.
Консультация по планированию прибыли в 1С
Бесплатная консультация эксперта по учету чистой прибыли и автоматизации на базе 1С
Настроим учет чистой прибыли в 1С
Профессионально настроим 1С для корректного учета чистой прибыли и других финансовых результатов
Этапы планирования прибыли организации
Рассмотрим примеры порядка планирования прибыли. Их последовательность напрямую зависит от выбранного метода планирования.
Наиболее используемый метод планирования – метод прямого счета.
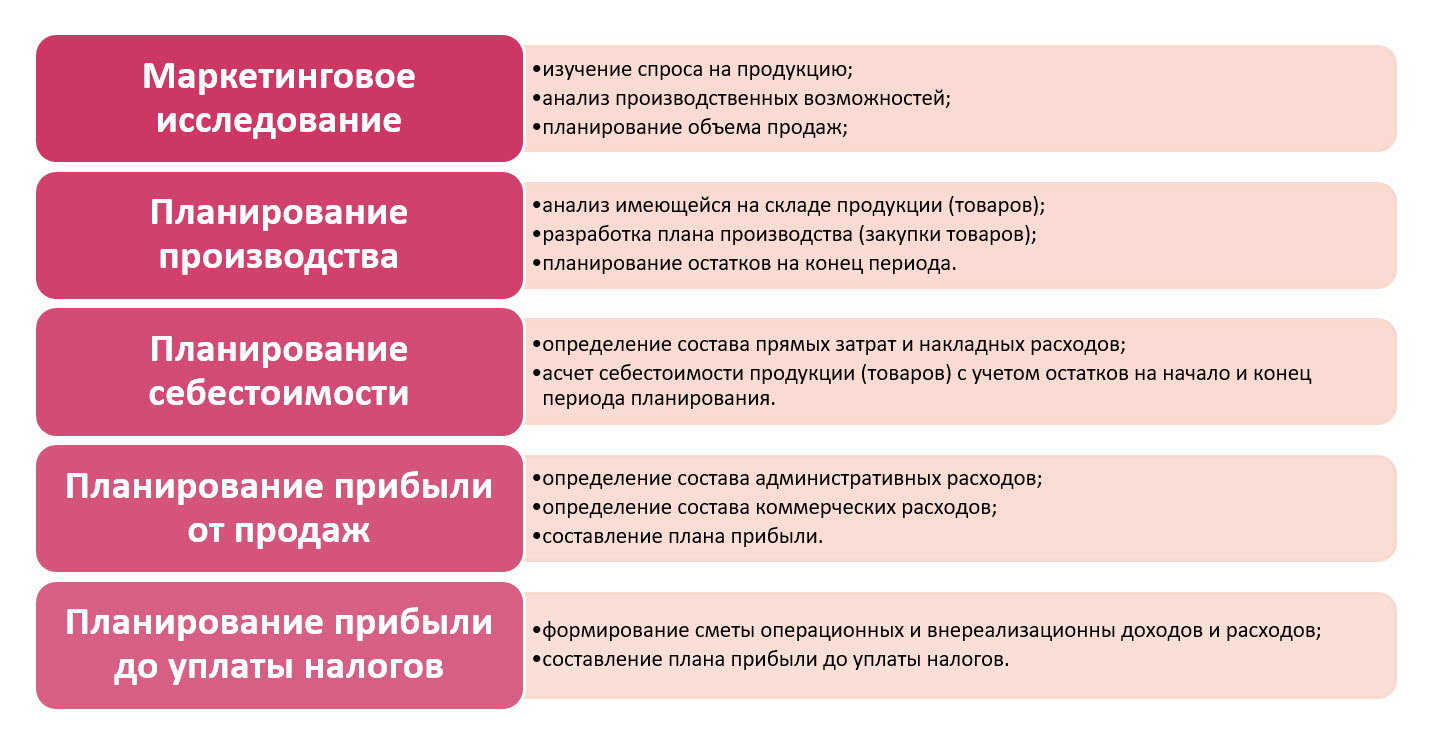
Выбрав метод прямого счета, планирование прибыли компании проходит по следующим этапам:
- Маркетинговое исследование включает:
- изучение спроса на продукцию;
- анализ производственных возможностей;
- планирование объема продаж.
- Планирование производства (закупки товаров), состоящее из:
- анализа имеющейся на складе продукции (товаров);
- разработка плана производства (закупки товаров);
- планирование остатков на конец периода.
- Планирование себестоимости, определяющее:
- состав прямых затрат и накладных расходов;
- себестоимость продукции (товаров) с учетом остатков на начало и конец периода планирования.
- Планирование прибыли от продаж, включающее формирование сметы:
- административных расходов;
- коммерческих расходов;
- составление плана прибыли.
- Планирование прибыли до уплаты налогов включает:
- формирование сметы операционных и внереализационных доходов и расходов;
- составление плана прибыли до уплаты налогов.
Как рассчитать прибыль – примеры
О чистой прибыли и ее расчете подробнее уже писали в статьях «Чистая прибыль в 1С» и «Как рассчитать чистую прибыль (формула расчета)». Используя данные «Отчета о финансовых результатах», пользователь может получить данные, на основе которых определяется чистая прибыль предприятия.
В таблице приведены показатели деятельности ООО «Адмирал». Фирма занимается строительными работами, возведением коттеджей и прочими сопутствующими работами.
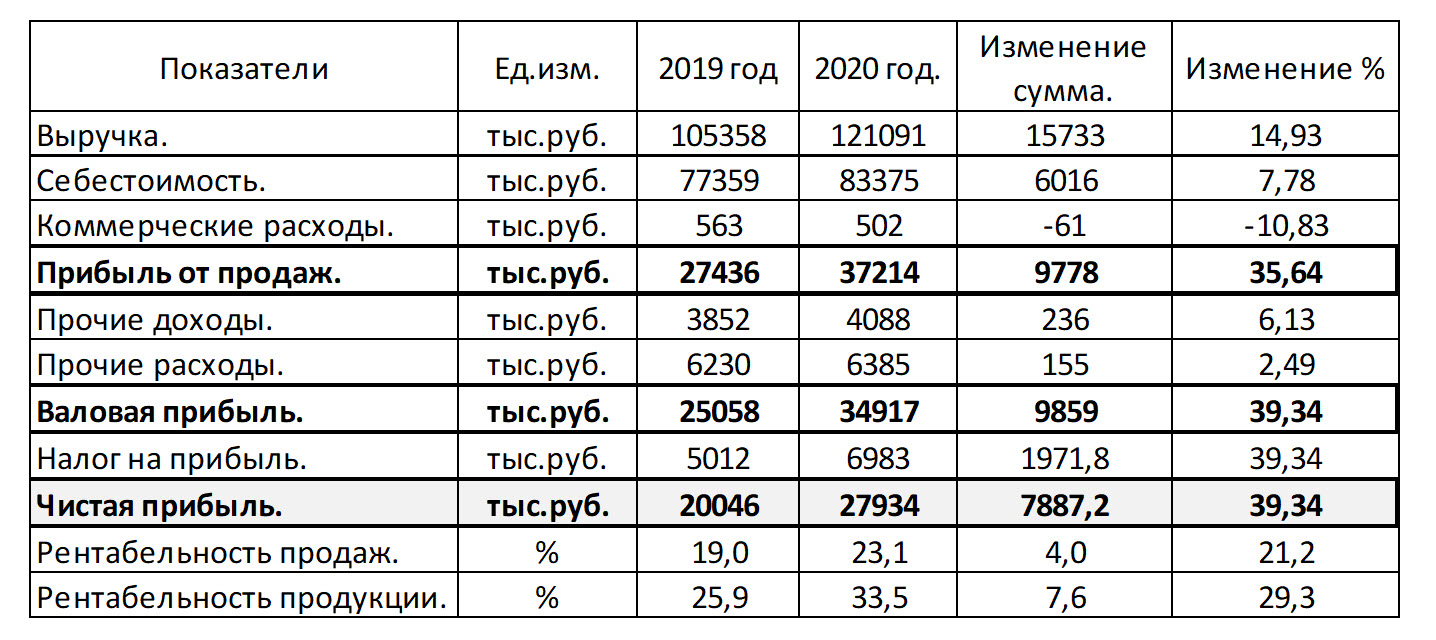
Исходя из аналитических данных таблицы, заметим: прибыль от продаж ООО «Адмирал» увеличилась на 35,64%, что составляет 9.778 тыс. руб. по сравнению с предшествующим годом. На изменение показателя повлияло увеличение выручки от продаж на 14,93%, небольшое увеличение себестоимости (+7,78%) и снижение доли коммерческих расходов (-10,83%). Увеличение прочих доходов (+6,13%) и расходов (+2,49%), наряду с предыдущими показателями, привело к увеличению чистой прибыли на 39,34%, что в сумме составило 7.887 тыс. руб.
Выручка от строительства коттеджей занимает 70% от общего дохода фирмы. Рассмотрим пример планирования прибыли по направлению деятельности «Строительство коттеджей», на основе данных о количестве и стоимости, и реализации клиентам, а также себестоимости строительства согласно смете.
Стоимость коттеджа по стандартному проекту 3.852.900 руб. Себестоимость проекта – 2.652.860 руб. В 2020 году построено 22 коттеджа. Выручка от продажи коттеджей составила 84.763.800 руб., себестоимость – 58.362.920 руб.
В 2021 году планируется увеличить объем строительства до 30 коттеджей, при этом снизить себестоимость на 7%. При это коммерческие расходы планируются в размере 0,7% от себестоимости реализации объектов строительства.
Внесем в таблицу показатели для расчета плана прибыли.
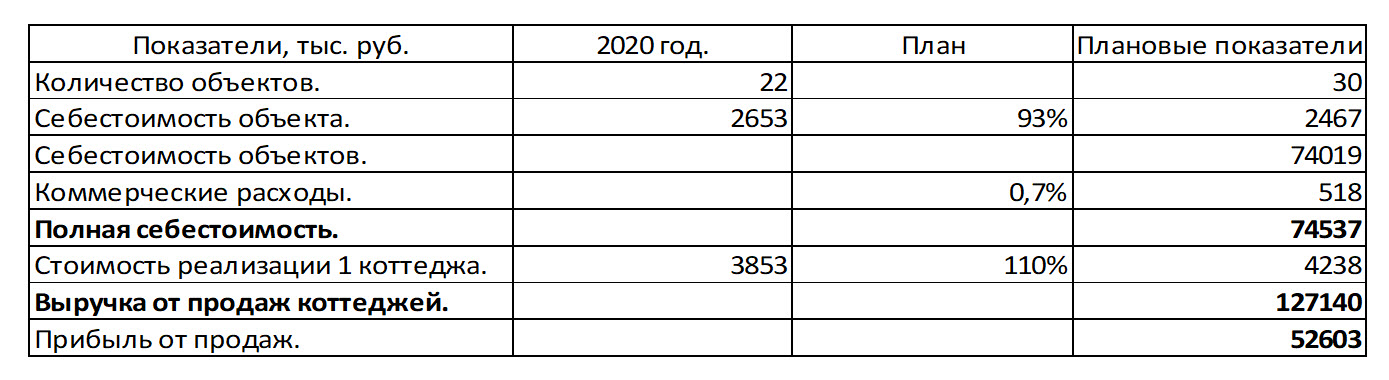
Исходя из плана строительства и реализации, снижения себестоимости по плану составит 74.019 тыс. руб. Планируемые коммерческие расходы составят 518 тыс. руб. (74.019 * 0,7%)
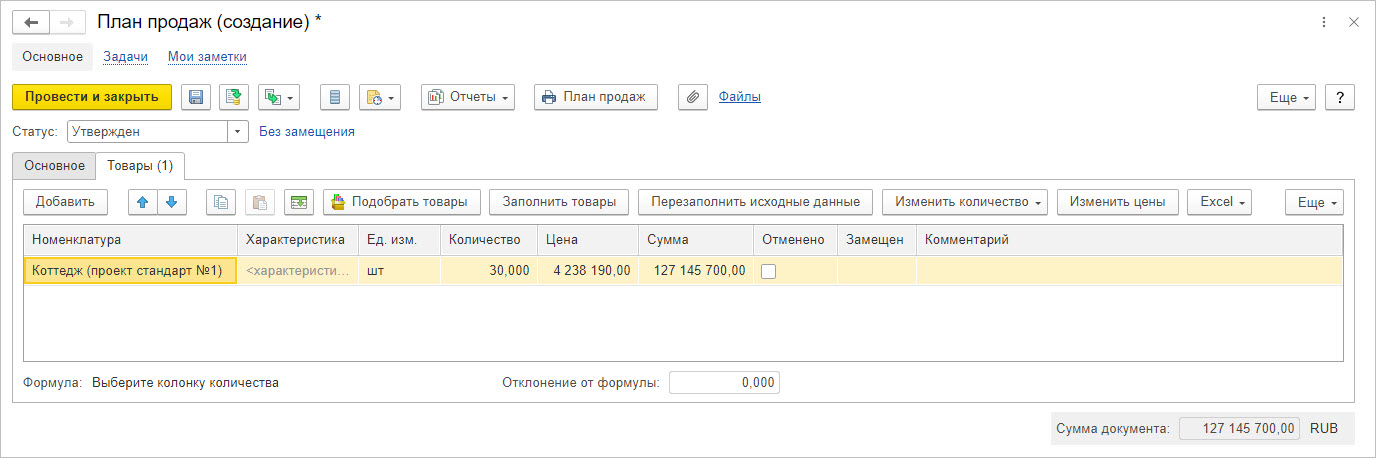
В 2021 году ООО «Адмирал» планирует повысить цену реализации коттеджей по стандартному проекту на 10%, до стоимости 4.238.190 руб. При плане продаж 30 коттеджей за год, общая плановая выручка составит 127.145.700 руб.
Исходя из плана показателей, прибыль компании ООО «Адмирал» в 2021 году от реализации коттеджей по стандартному проекту составит 52.603 тыс. руб.
Планирование в 1С:ERP 2
В программе 1С:ERP 2 инструменты планирования представлены в подсистеме «Бюджетирование и планирование».
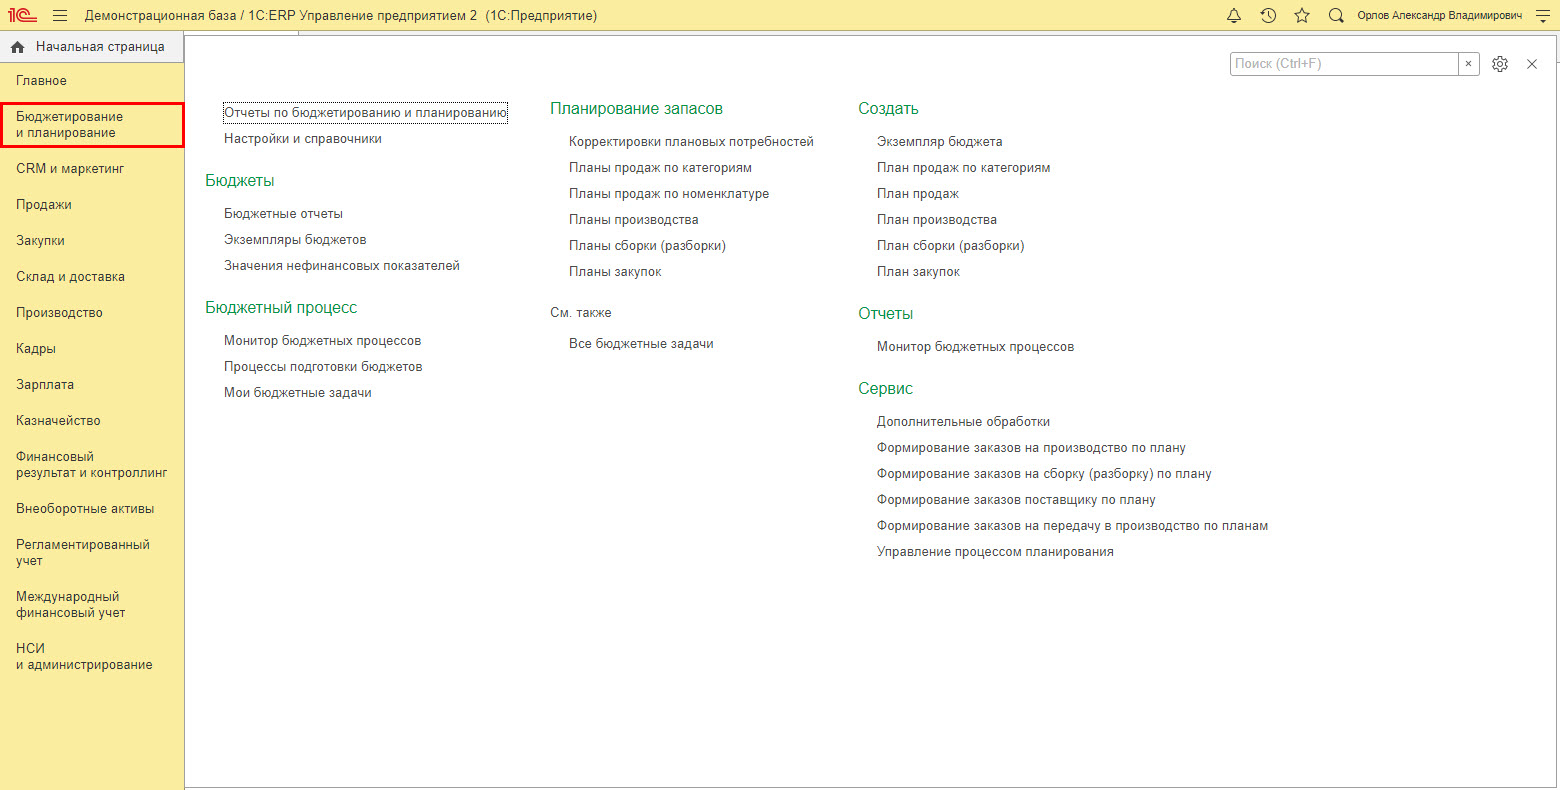
Кроме планирования закупок, производства, в подсистеме есть возможность планировать продажи, как укрупненно, так и с детализацией по номенклатуре. Данная подсистема связана с другими подсистемами ERP, выстраивая фактическую деятельность в соответствии с планами. Цель подсистемы – сбалансированные планы для достижения фирмой максимального результата деятельности. Деятельность компании строится в соответствии с заданным планом и при необходимости планы корректируются.
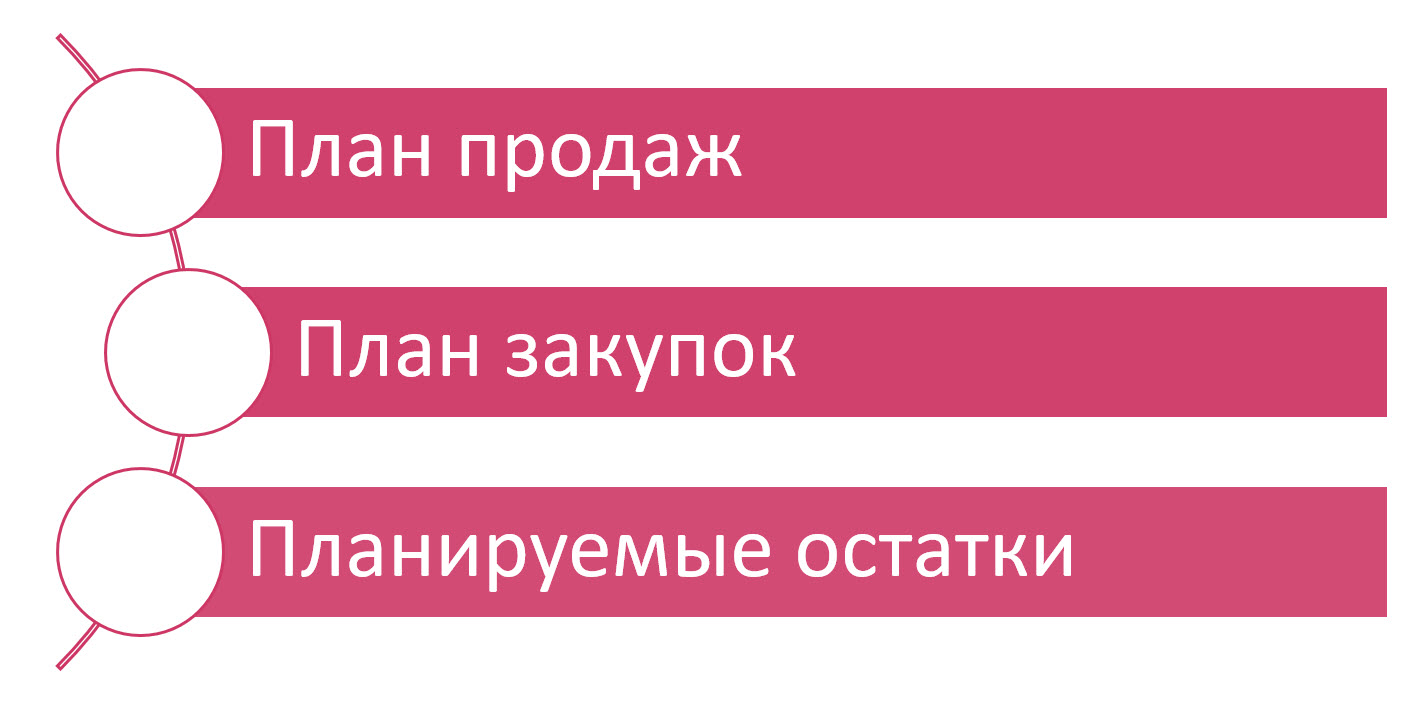
ООО «Адмирал» использует обеспечивающую схему: формируется план продаж с учетом данных прошлых периодов, заполняется план закупок и фиксируются данные о планируемых остатках.
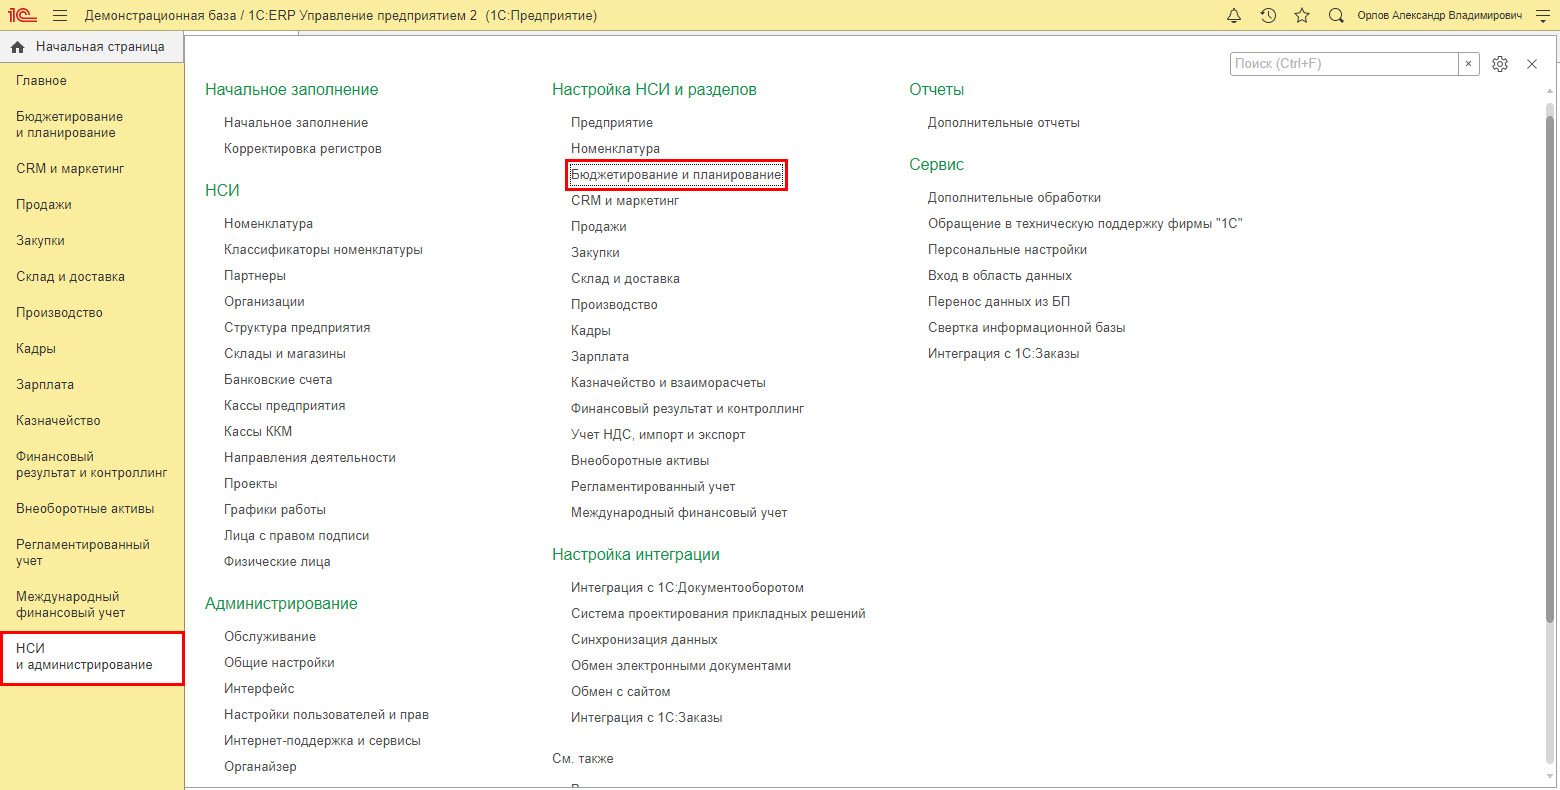
Настройка подсистемы «Бюджетирование и планирование» производится в разделе «НСИ и администрирование» — «Бюджетирование и планирование».
Для включения определенных видов планирования устанавливаются нужные галочки.
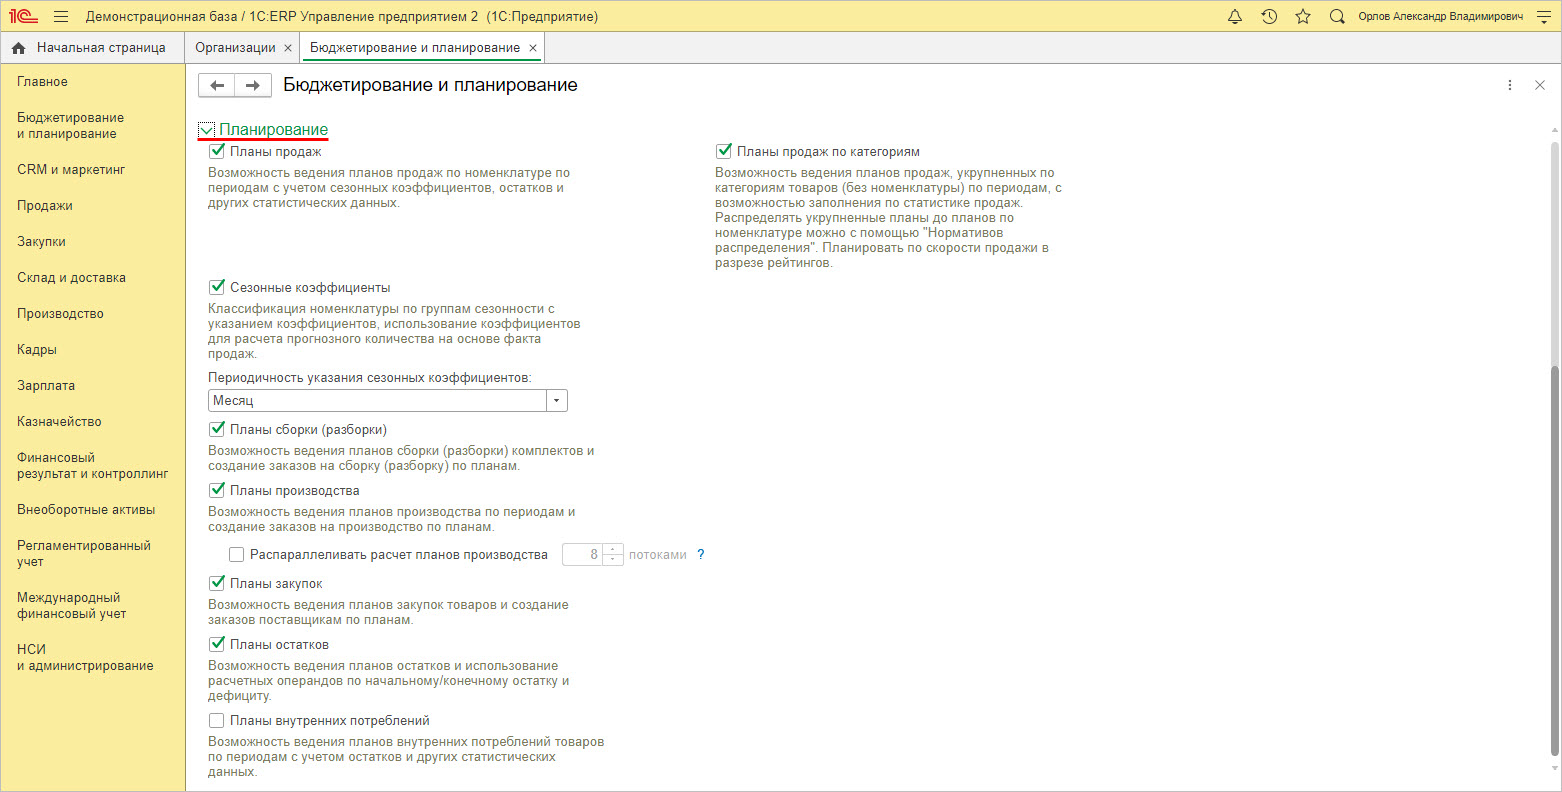
Для ведения плана продаж по номенклатуре устанавливается галочка «Планы продаж», а для ведения укрупненного планирования устанавливается галочка «Планы продаж по категориям».
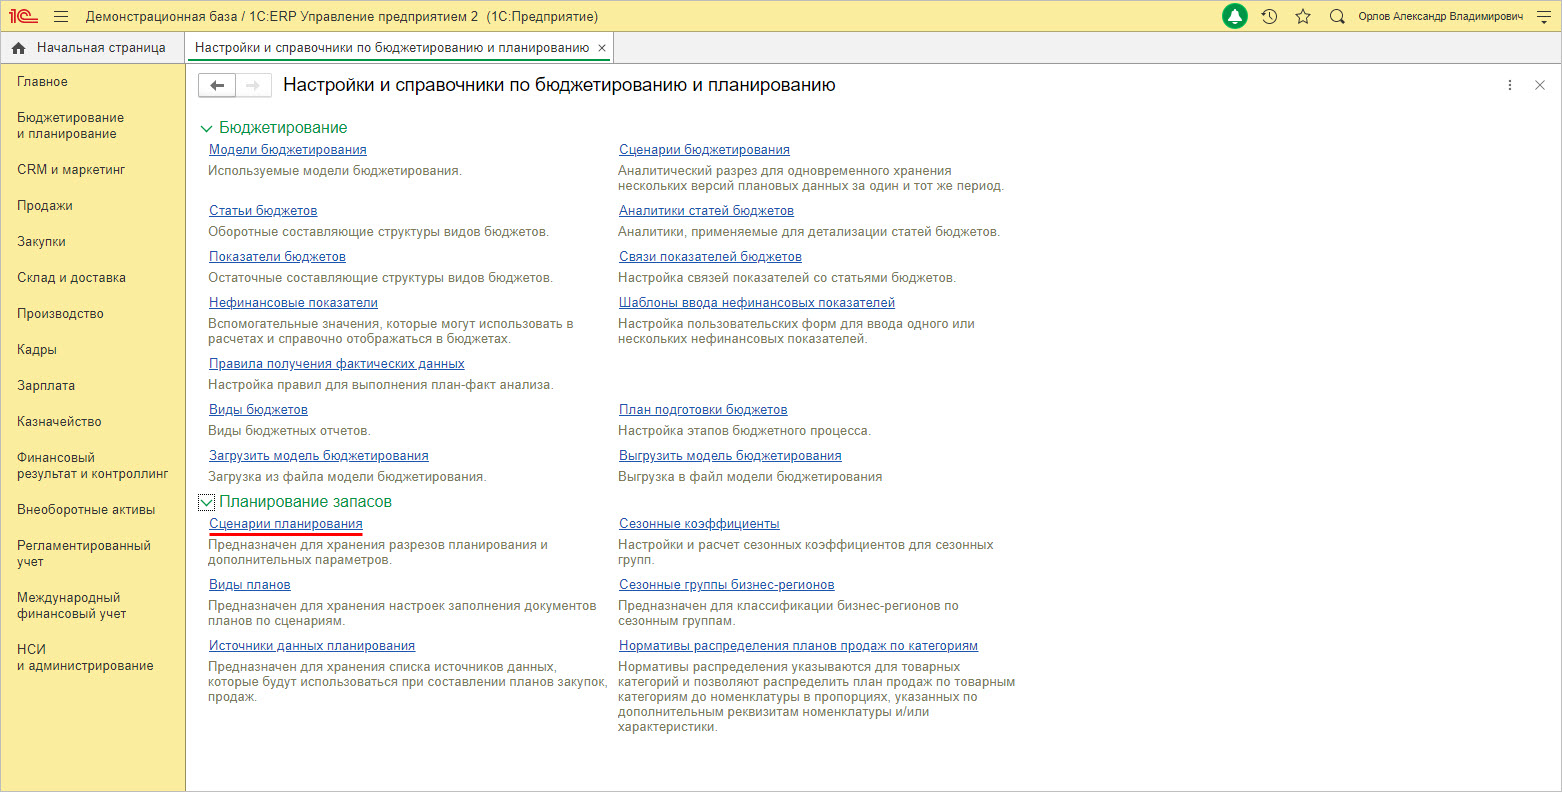
Для настройки планирования предназначен раздел «Настройки и справочники» подсистемы «Бюджетирование и планирование».
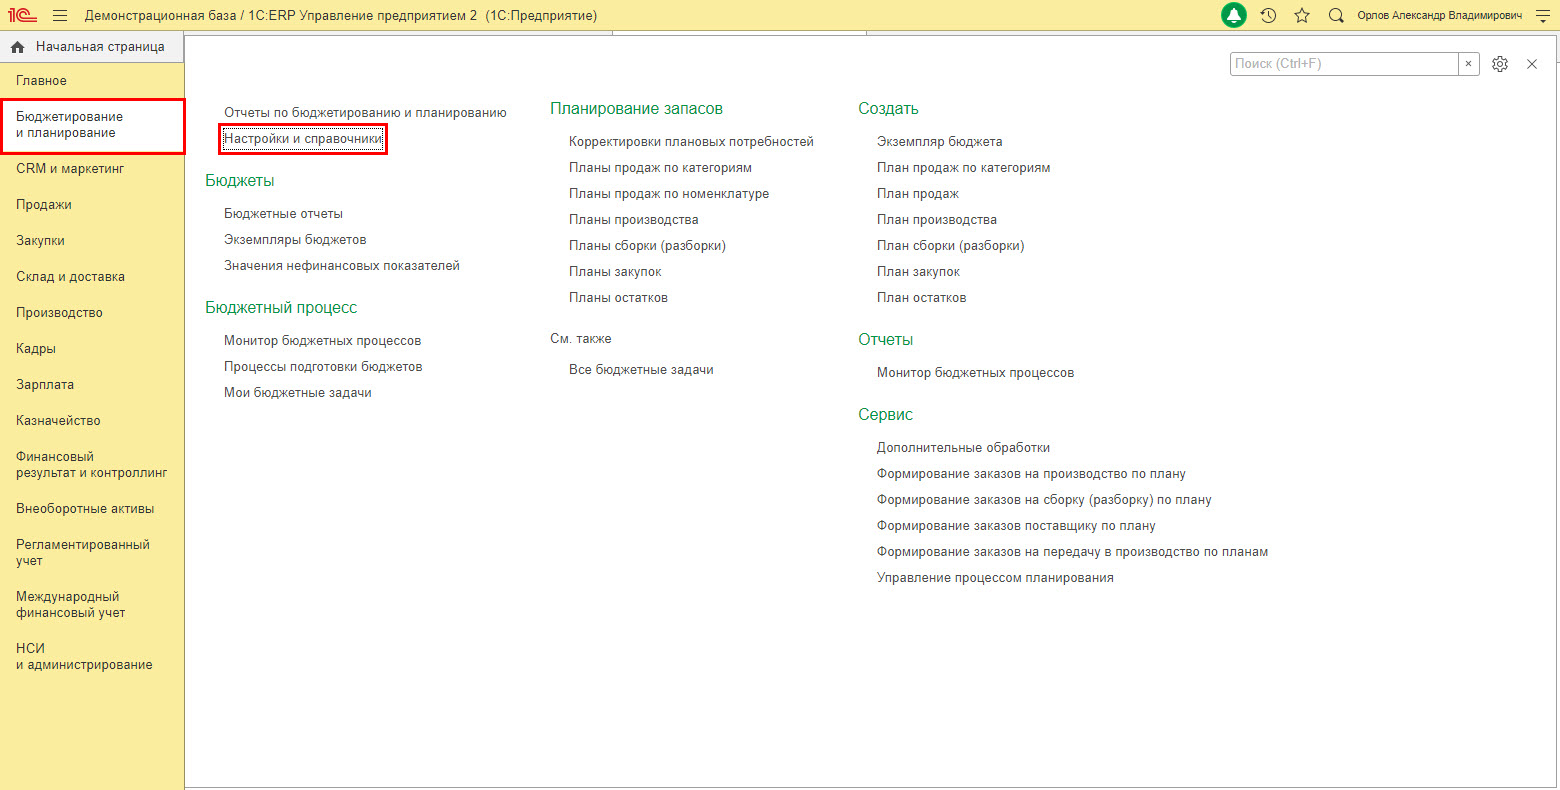
Пользователь задает сценарии планирования по одноименной гиперссылке.
При составлении сценария есть возможность задать планирование показателей не только в количественном, но и в суммовом выражении. Для расчета при планировании потребностей в материалах и трудовых ресурсах устанавливается одноименная галочка в настройках планирования производства.
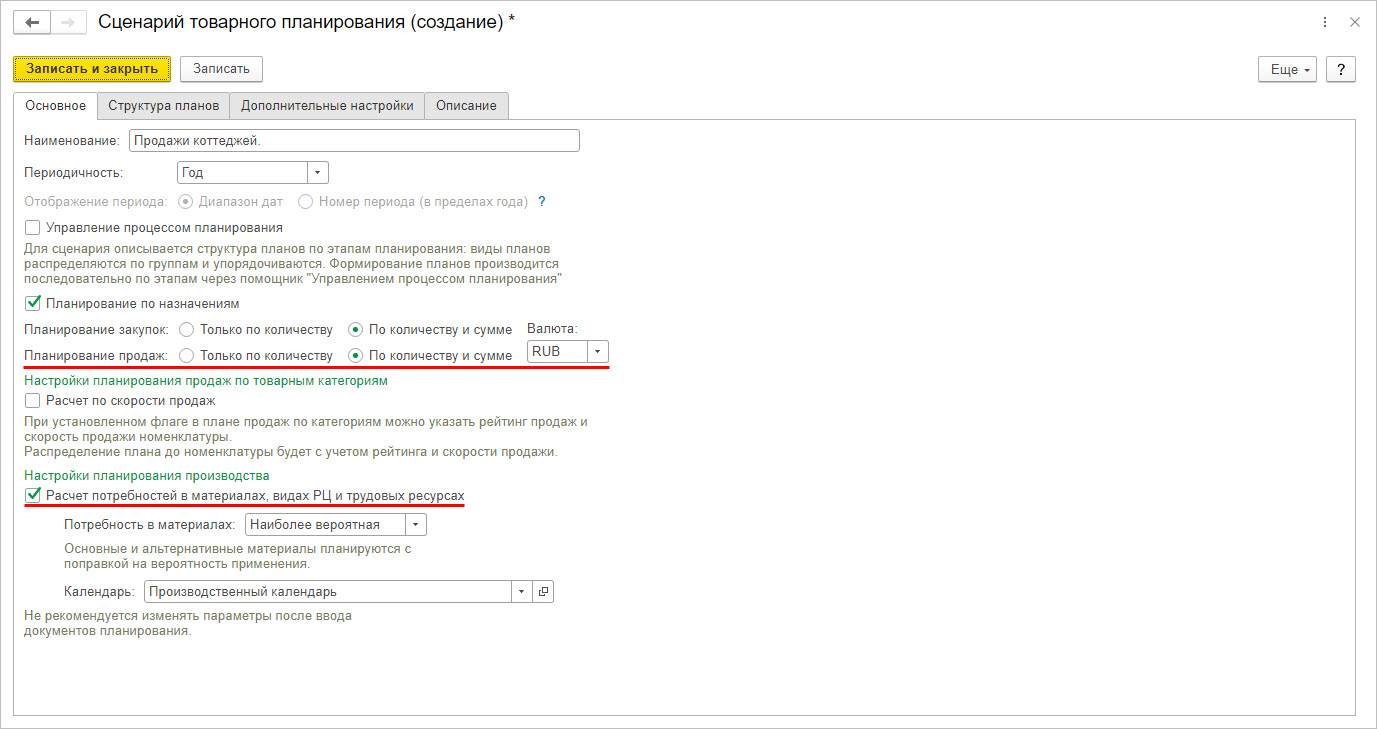
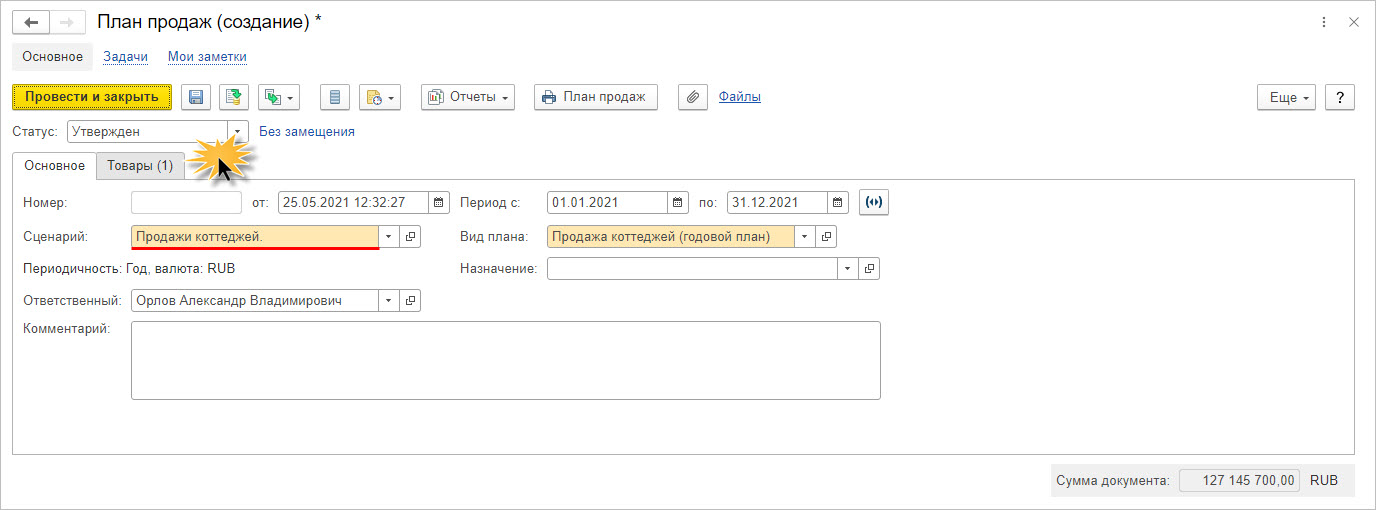
Исходя из созданного сценария, заполняется и утверждается план продаж ООО «Адмирал».
В табличной части на закладке «Товары» заполняется детально план продаж. В нашем примере ООО «Адмирал» планирует построить и реализовать в 2021 году тридцать коттеджей на общую сумму 127.145.700 руб.
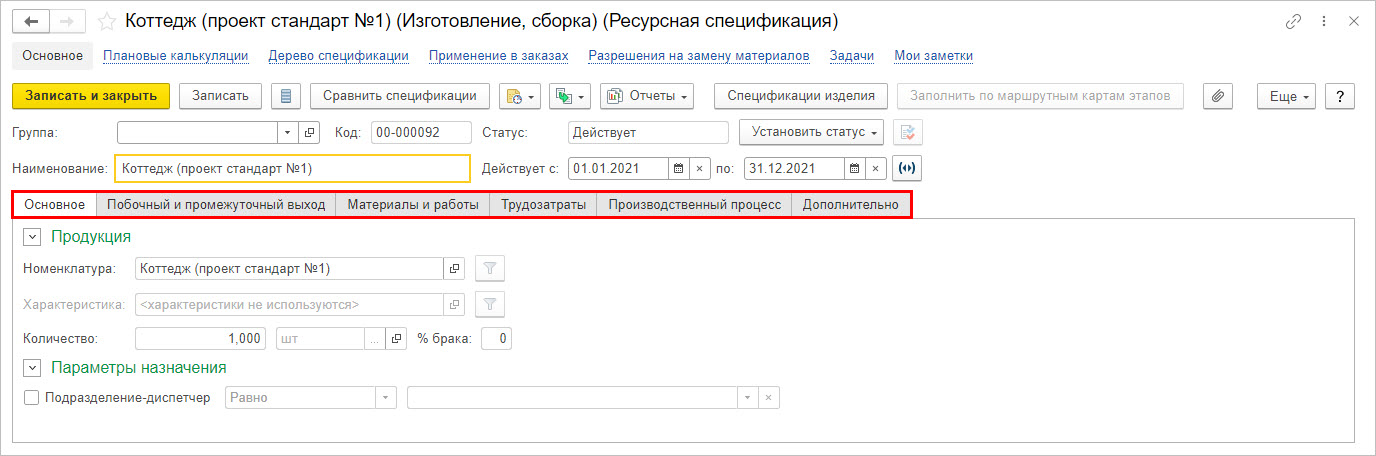
При планировании результатов деятельности компании ООО «Адмирал» формируется план производства (строительства коттеджей) с составлением ресурсной спецификации, где задаются материалы и работы, а также трудозатраты необходимые для производства заданной номенклатуры – в нашем примере «Коттедж (проект стандарт №1)».
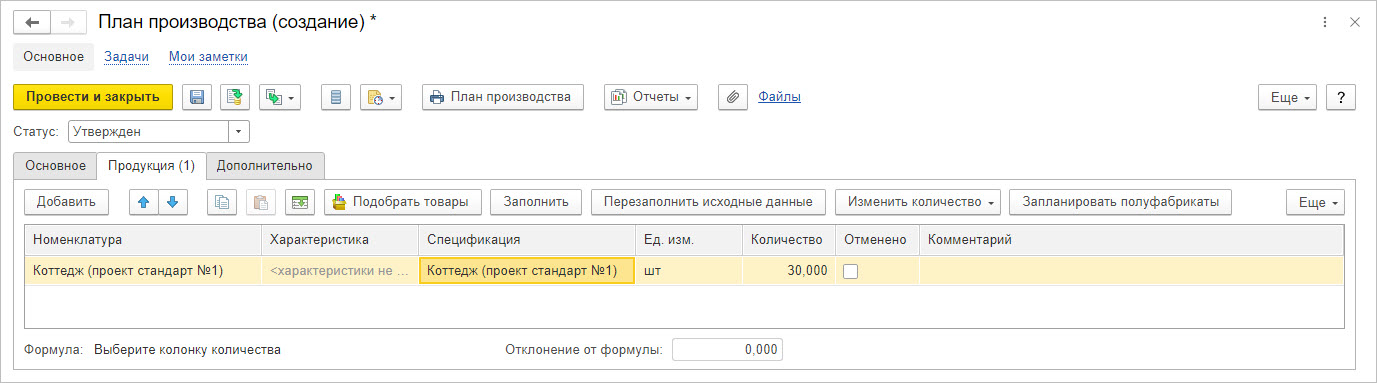
С учетом данных ресурсной спецификации, задается план производства (строительства) коттеджей ООО «Адмирал» в разделе «Бюджетирование и планирование» — «План производства».
Осуществить финансовое планирование в 1С:ERP позволяет подсистема «Бюджетирование». Программа имеет инструменты моделирования финансовых планов, чтобы рассчитать плановую прибыль.
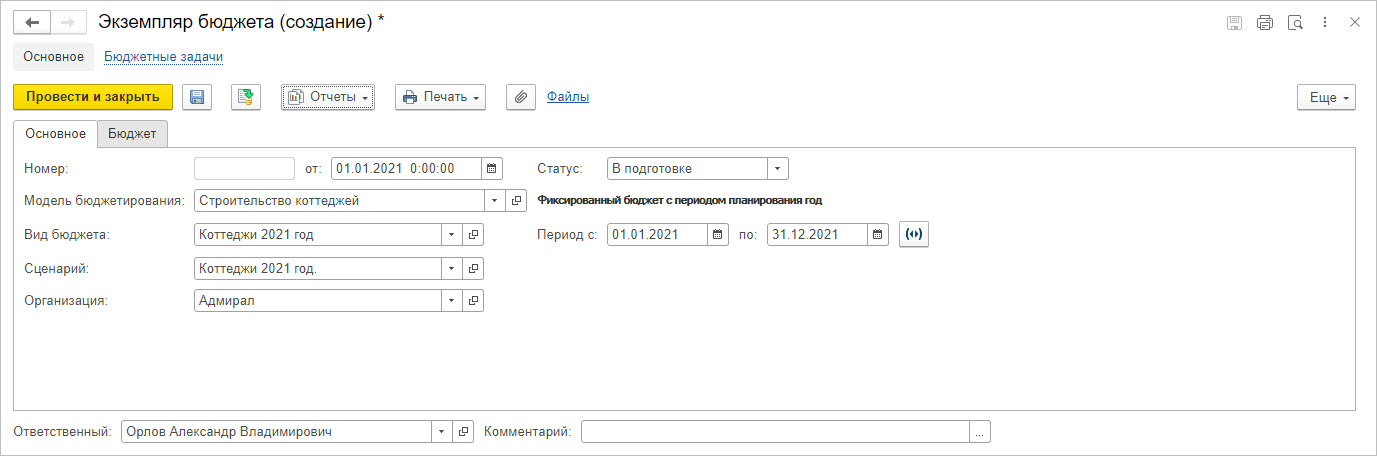
С помощью документа «Экземпляр бюджета» пользователь может задавать любые виды бюджетов, создавая собственные сценарии планирования. В нашем примере бюджет составлен на строительство коттеджей компанией ООО «Адмирал» на 2021 год.
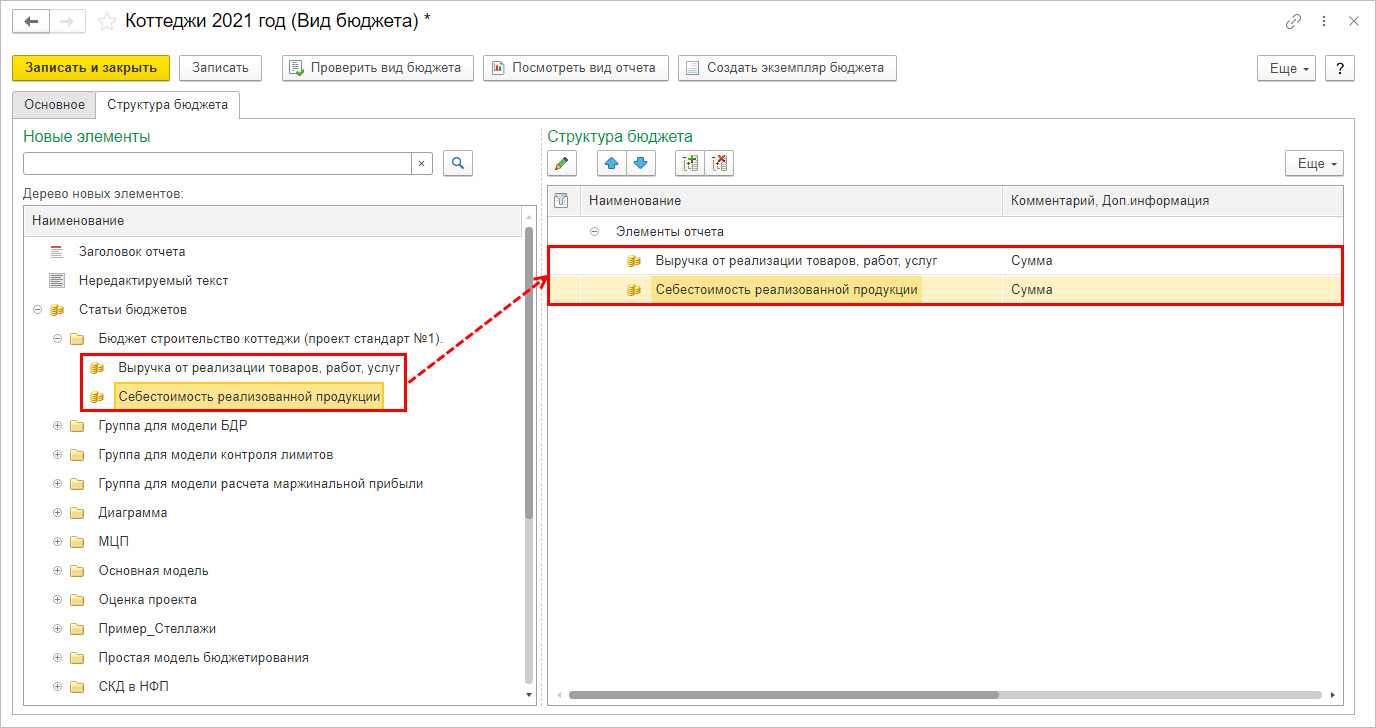
При создании «Вида бюджета» пользователь задает показатели в виде статей бюджета.
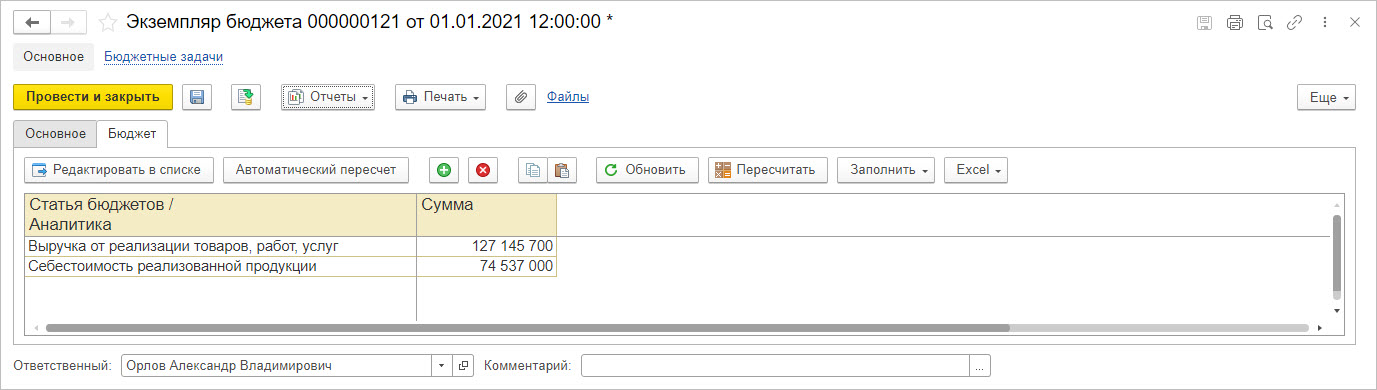
Планировать прибыль в 1С удобно, т.к. кроме анализа плановых показателей в программе доступен план-фактный анализ, позволяющий сравнить заданный сценарий с фактическими данными анализируемого периода.
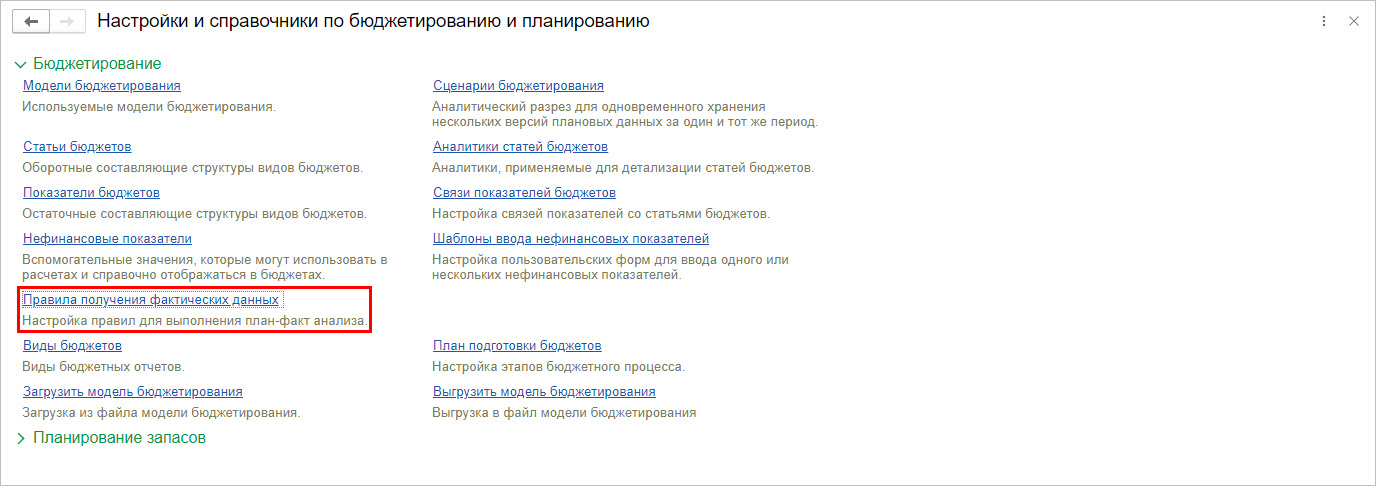
Для проведения план-фактного анализа настраиваются правила получения данных для статей бюджетирования.
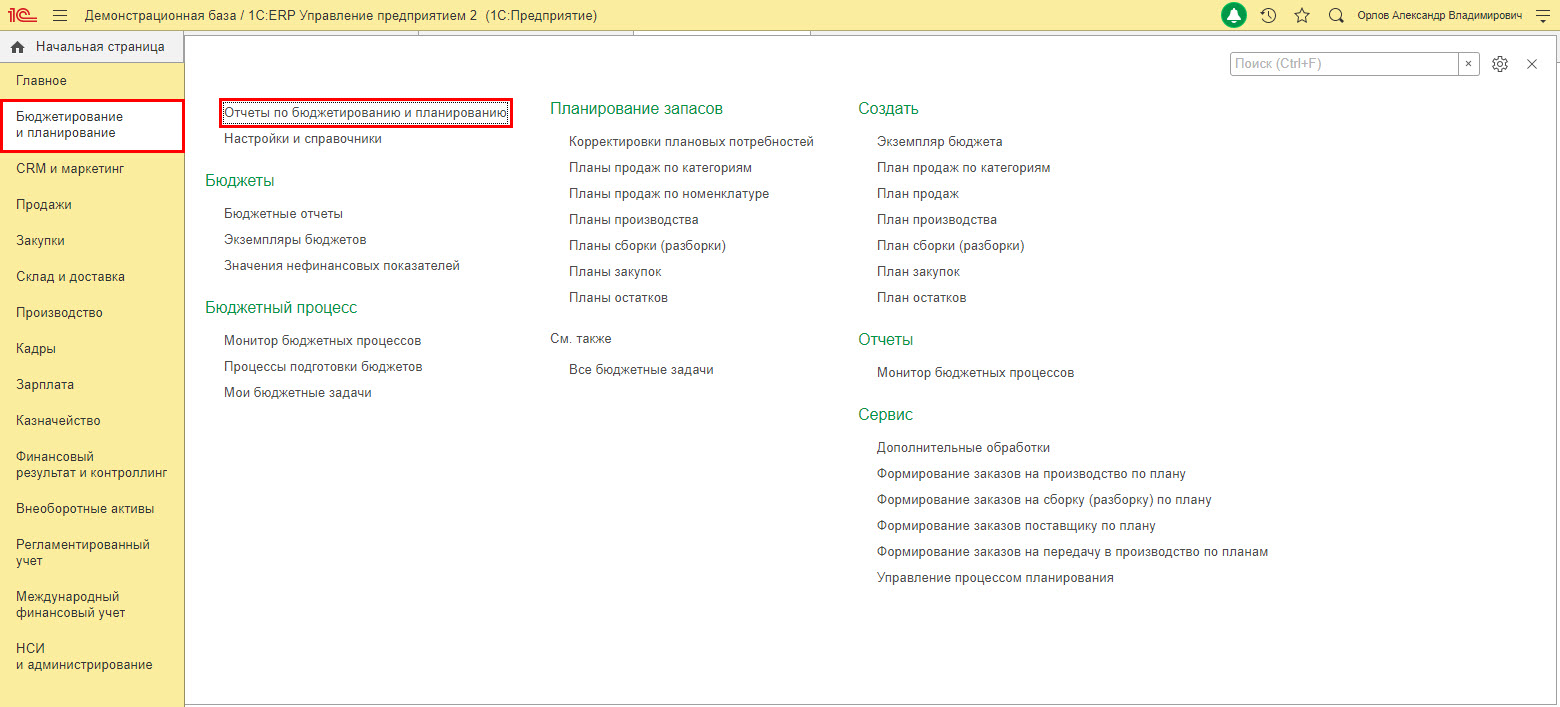
Для анализа показателей бюджетирования и планирования в 1С:ERP имеется раздел отчетов.
1С:Управление холдингом
Программа 1С:УХ, как и 1С:ERP, создана, чтобы обеспечить пользователя управленческой информацией и правильно организовать свою деятельность для получения максимальной прибыли.
В прикладном решении имеются системы «Бюджетирование» и «Планирование», выделенные в пунктах меню:
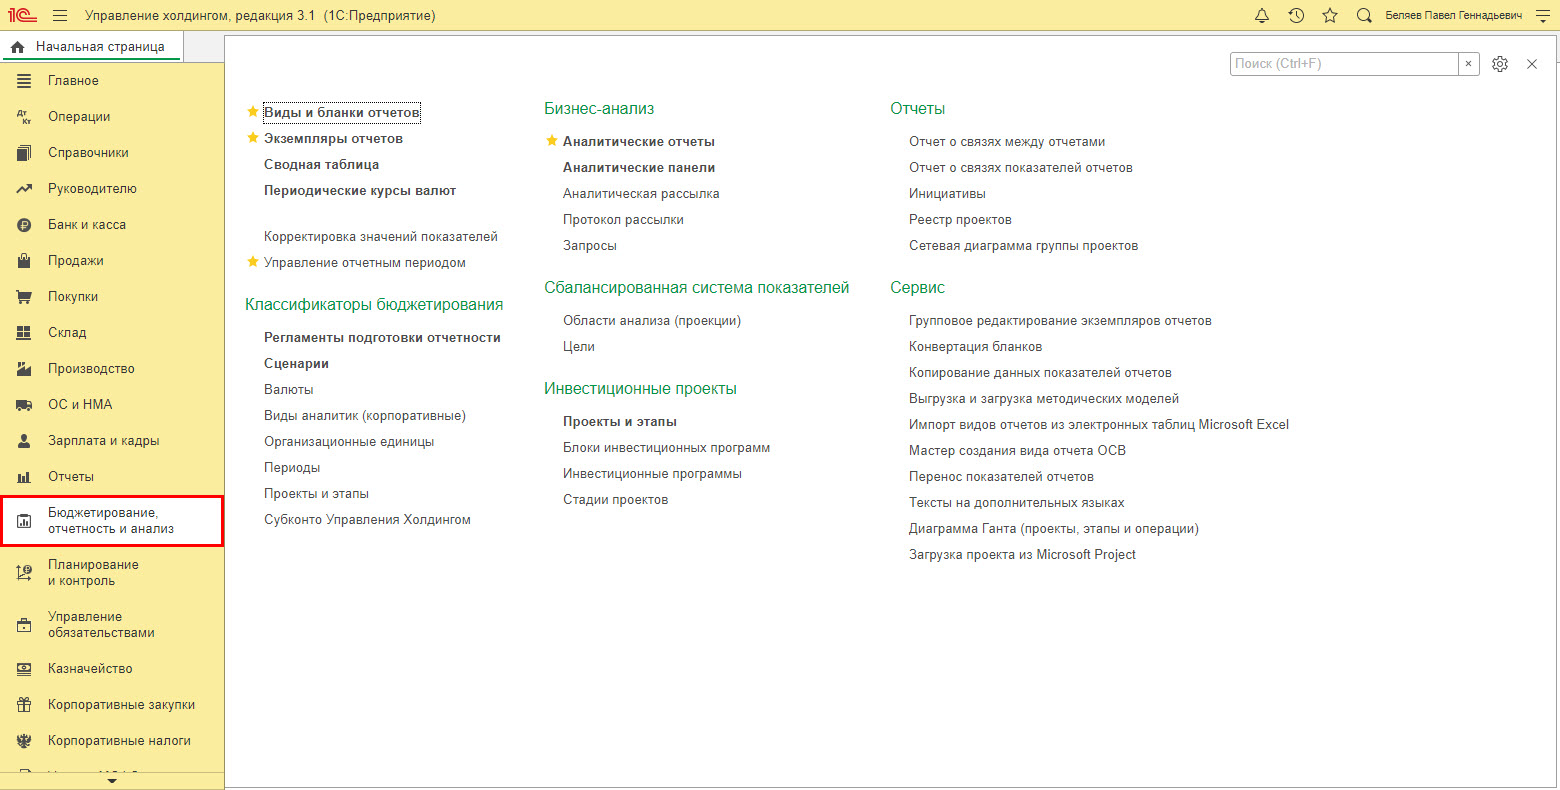
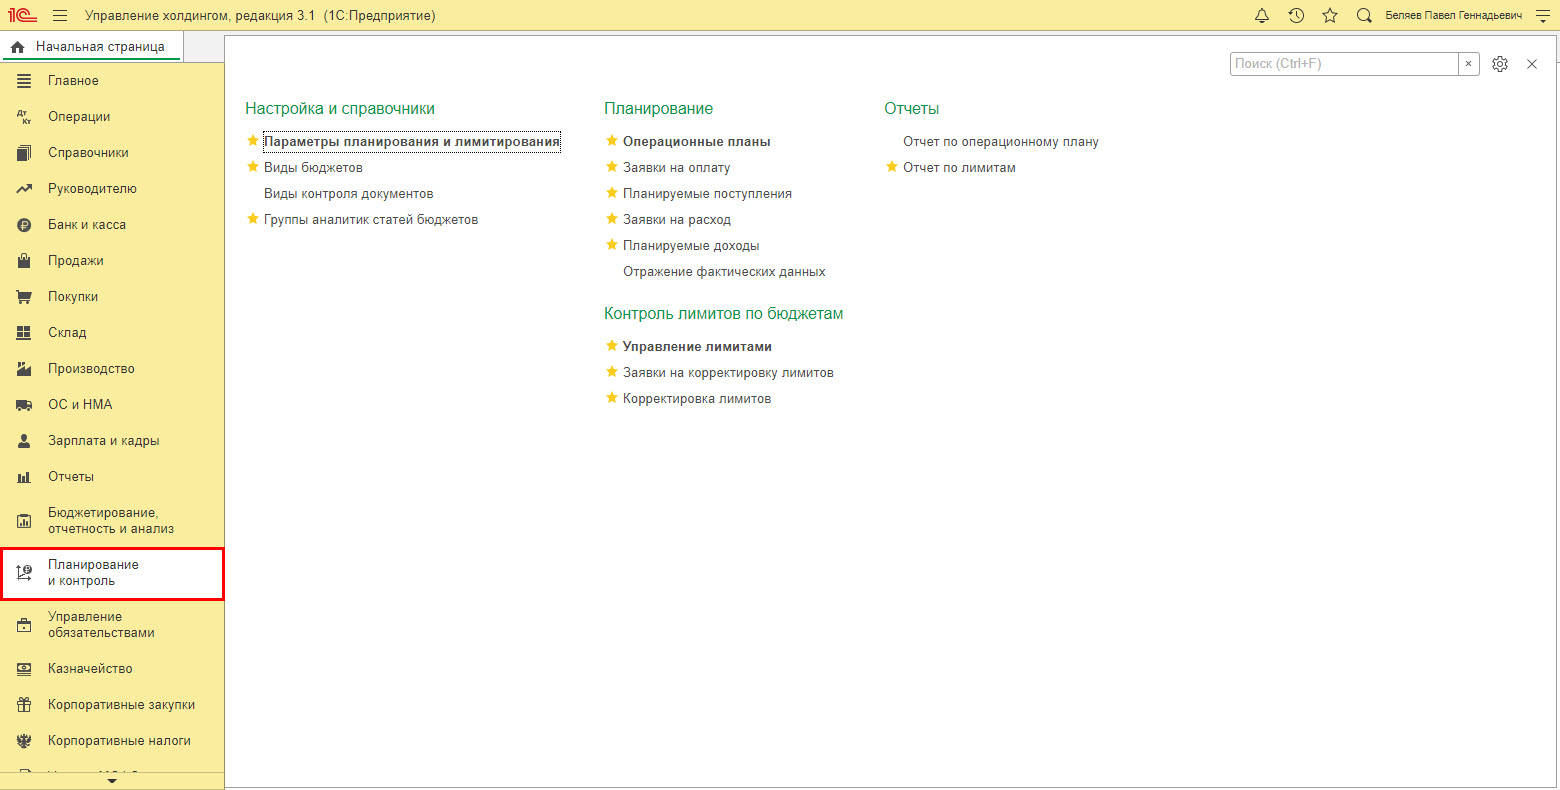
Один из предопределенных видов бюджета в 1С:УХ, позволяющий планировать прибыль компании – «Бюджет доходов и расходов».
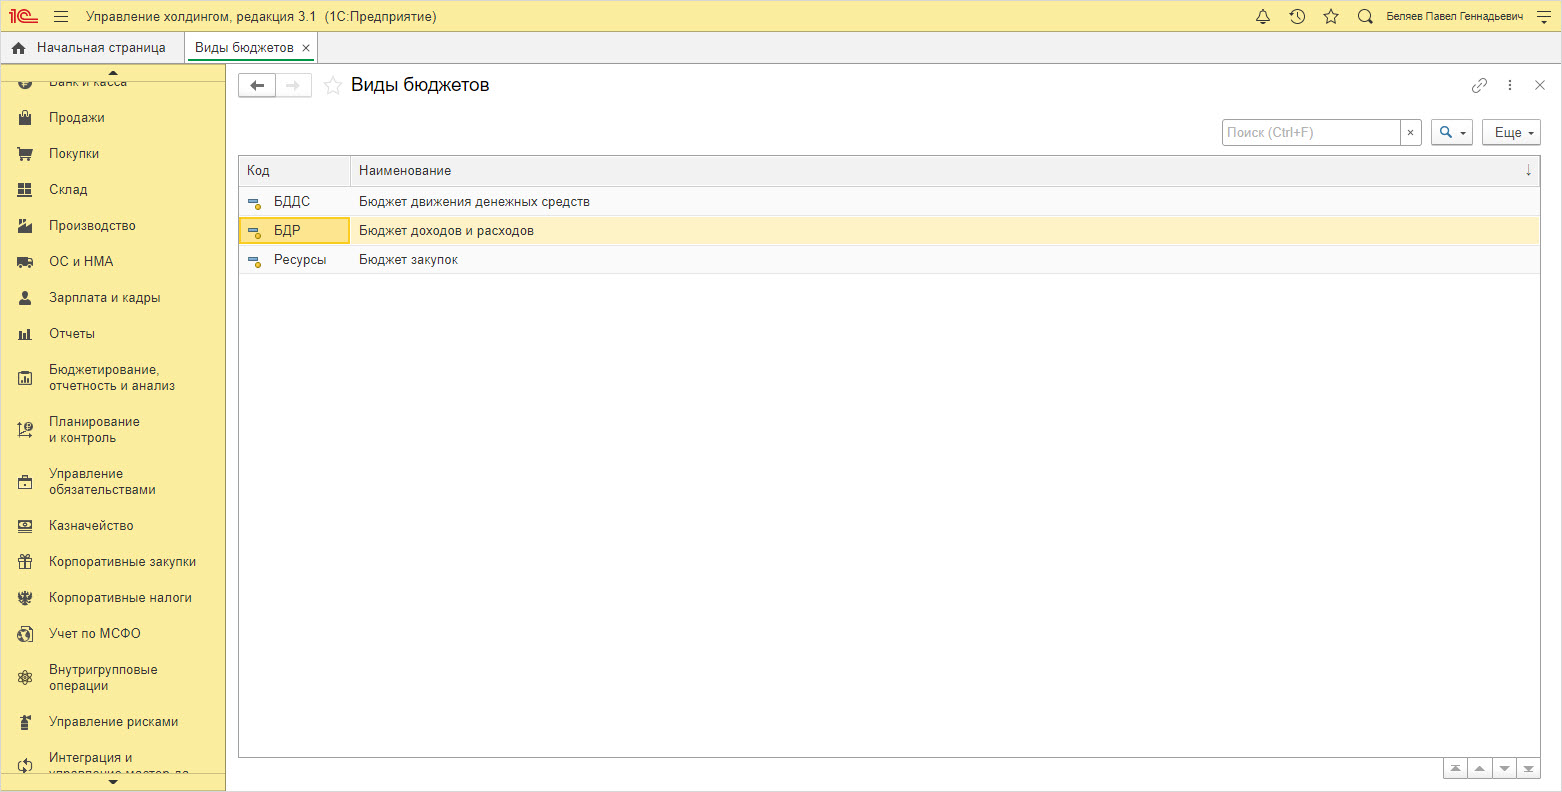
Экземпляры отчетов формируются по заданным пользователям настройкам в соответствии со сценариями.
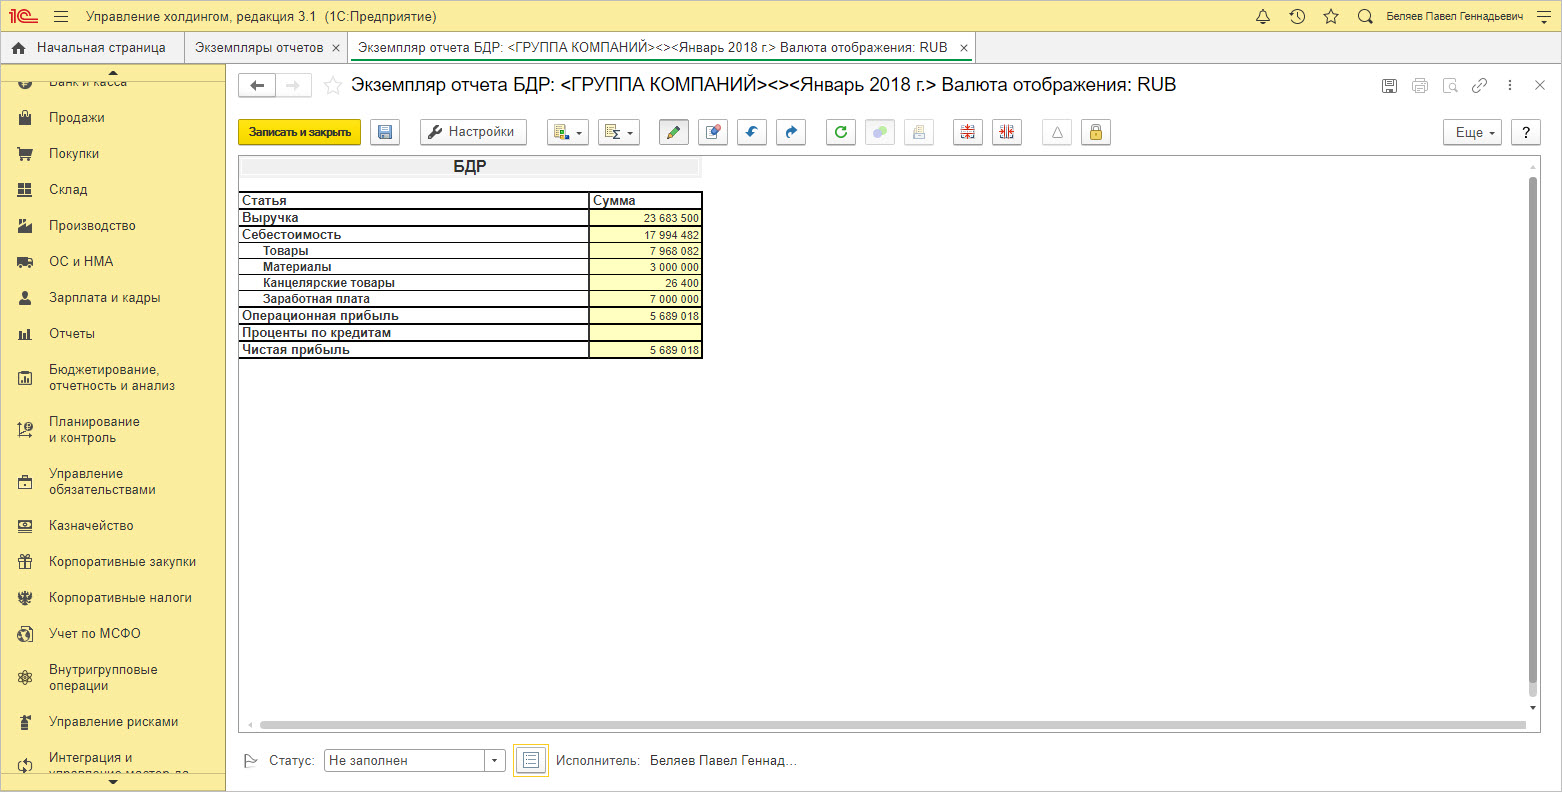
WA:Финансист
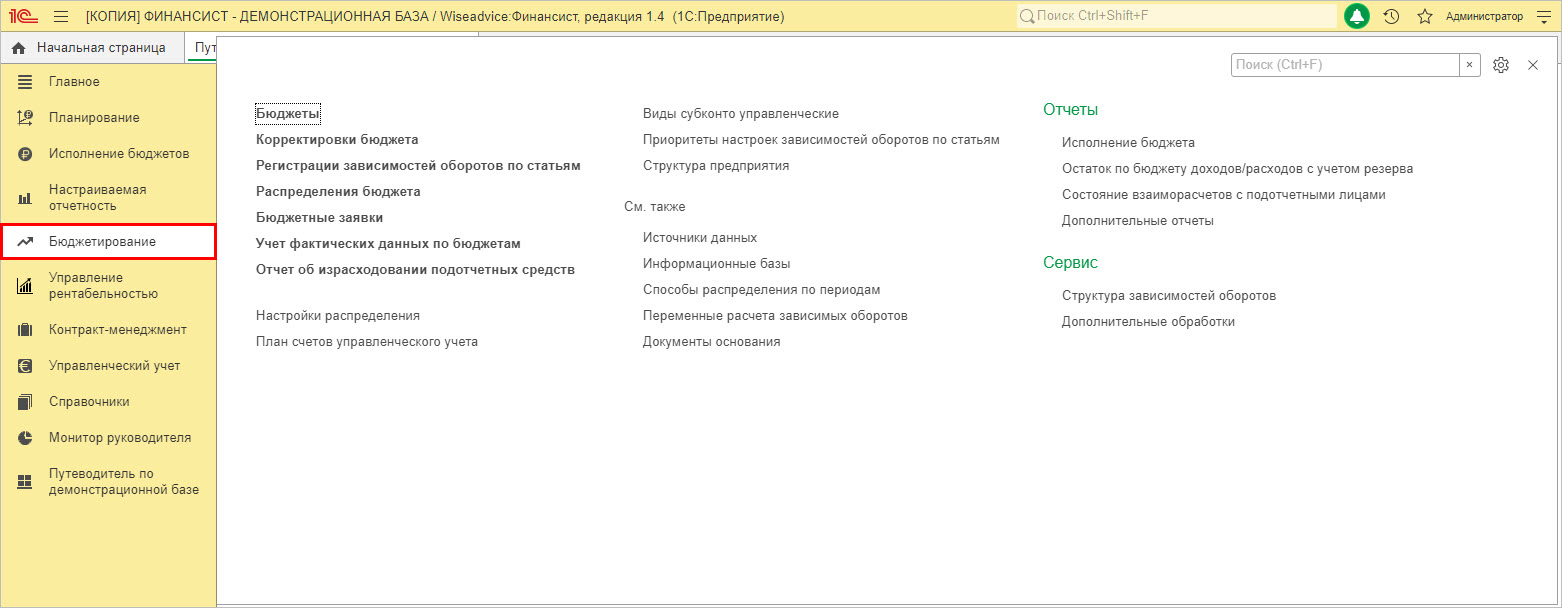
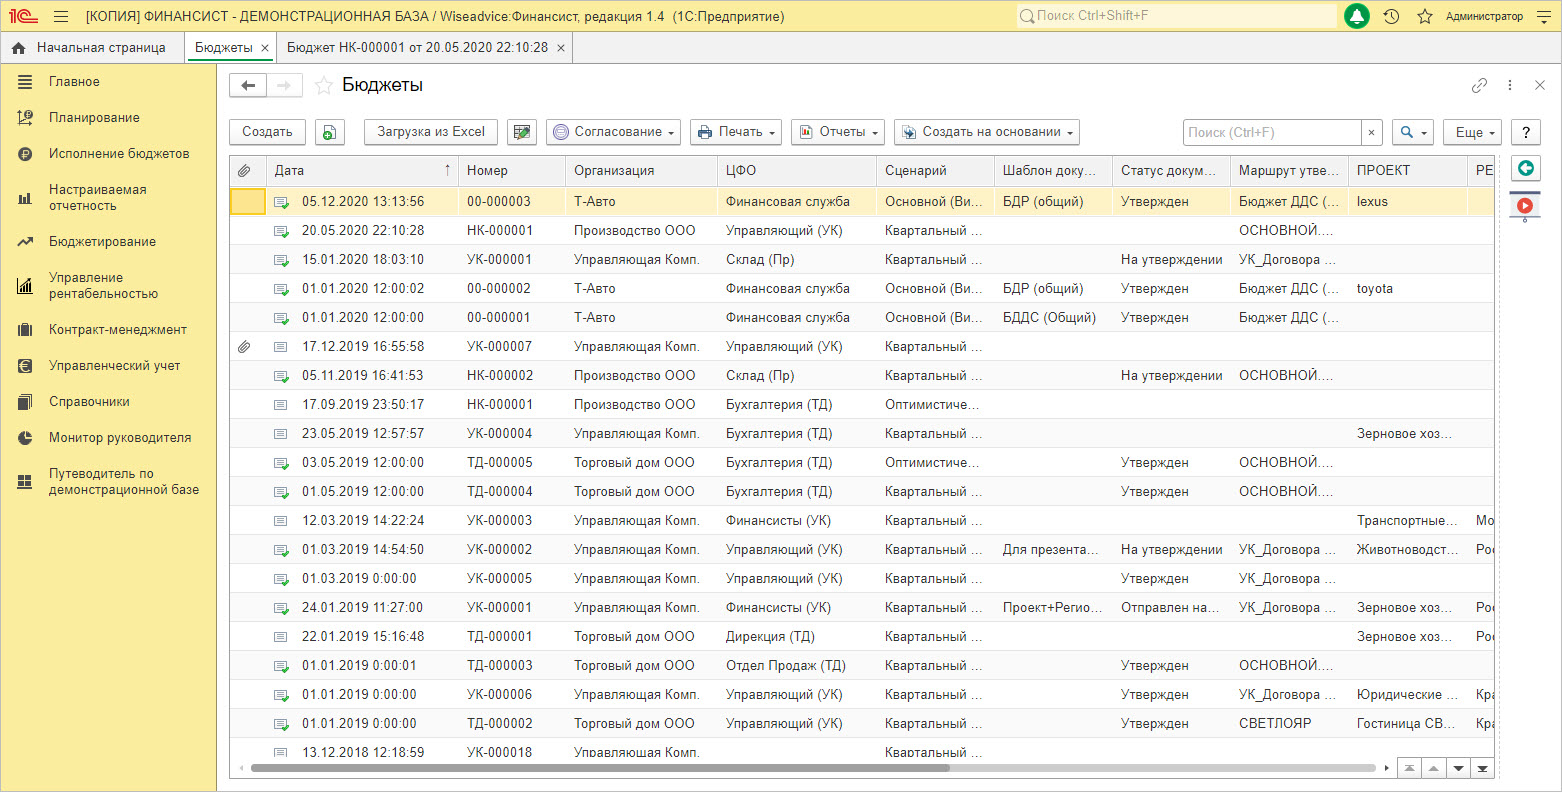
В разделе «Бюджеты» пользователь формирует бюджет компании по заданному сценарию.
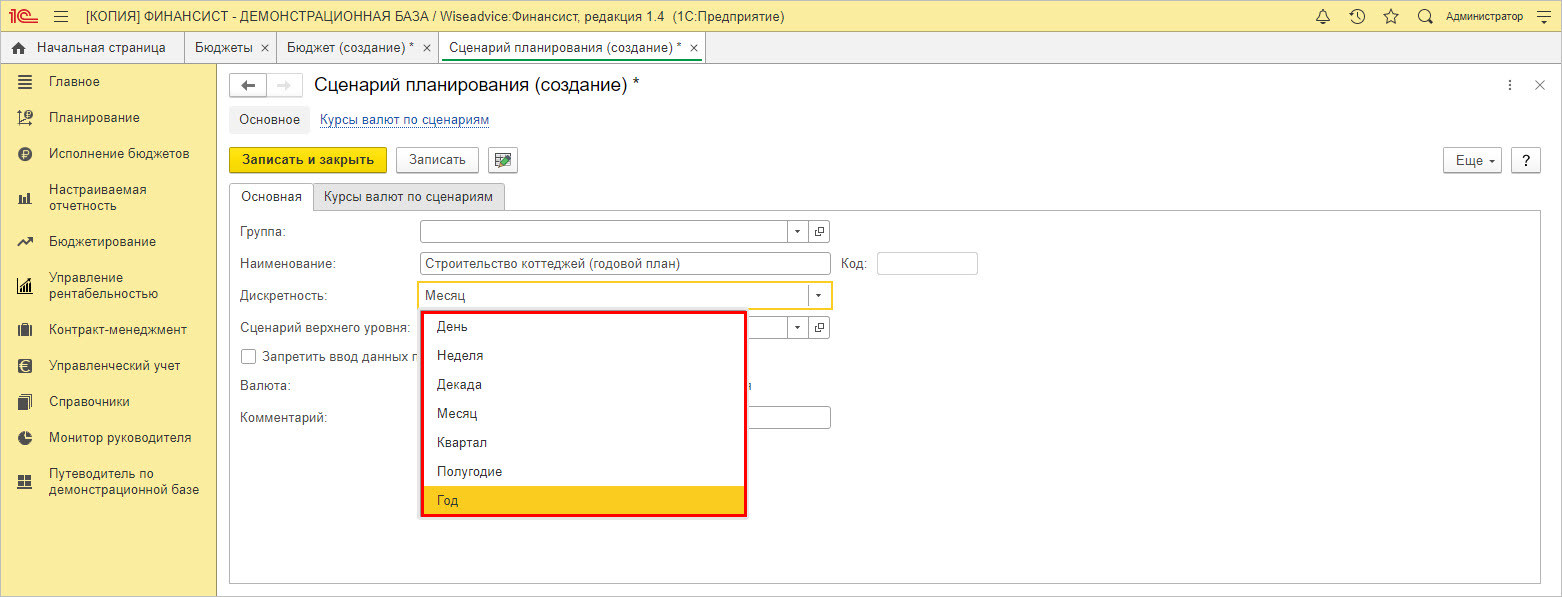
Задавая показатели планирования, пользователь при создании сценария указывает его периодичность.
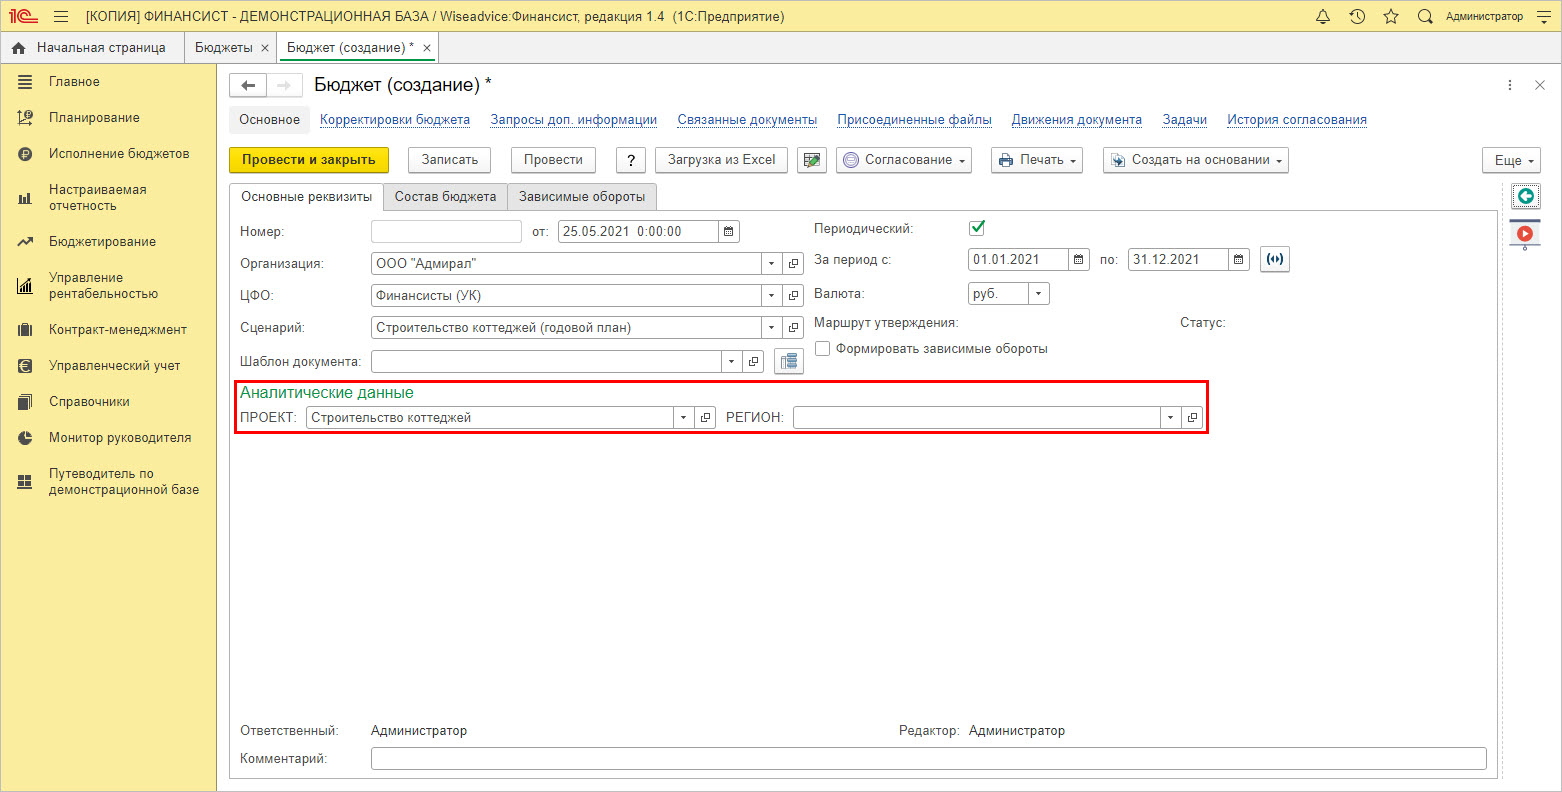
При планировании показателей в WA:Финансист есть возможность дополнительной аналитики в разрезе проектов и по регионам работы компании.
На закладке «Статьи бюджета» пользователь детализирует строки, по которым производится планирование показателей.
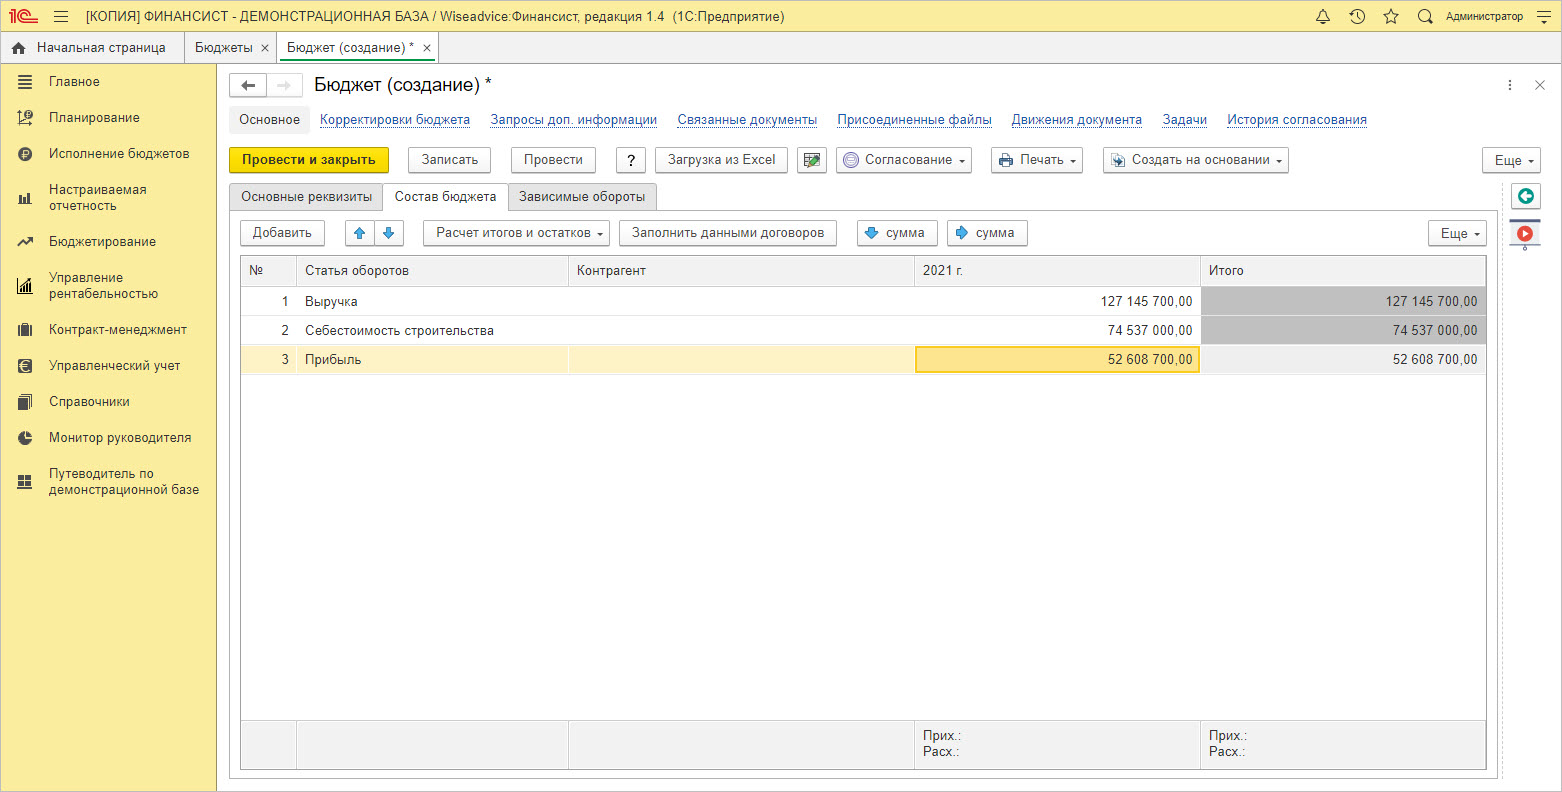
При планировании прибыли следует обращать внимание на ее составляющие и выделять статьи планирования, по возможности проводить анализ и планировать не в целом по компании, а детализировать по категориям или отдельной номенклатуре. При планировании в программах 1С можно использовать возможности более тонкой настройки, что даст возможность быстрее отреагировать на изменения рынка и своевременно скорректировать работу компании.
Помимо этого, во всех рассмотренных нами программах доступен план-факт анализ. Он позволяет детально изучить и проанализировать причины отклонения фактических показателей от запланированных, повысив точность бизнес-планирования. Выявив отрицательное или положительное отклонение значений показателей, влияющих на величину прибыли, определяются узкие места, которые сдерживают развитие компании и уменьшают результаты ее деятельности. Эффективное использование этого инструмента поможет скорректировать действия компании и занять более высокие позиции в своей экономической нише.
Планирование поступления выручки от реализации продукции
Планирование выручки от реализации продукции — важная часть ежегодной бюджетной работы, составления прогнозного отчета о движении денежных средств. План по выручке позволяет контролировать поступления денежных средств и управлять расходами. Самая ответственная задача — планирование поступлений от покупателей и заказчиков.
Факторы
Большинство специалистов отмечают, что амое сложное в планах и бюджетах — спланировать сумму поступления денежных средств за нужный период.
При планировании выручки от реализации строительных материалов надо учитывать следующие факторы:
- общую динамику рынка;
- фактор сезонности;
- уровень конкуренции на рынке, наличие сильных конкурентов в регионе производителя;
- ценообразование — насколько уровень цен выше/ниже, чем у конкурентов, система скидок, размер вознаграждения дилеров;
- ассортимент продукции;
- каналы сбыта — собственные торговые точки, официальные дилеры, розничные клиенты;
- активность производителя на рынке — рекламные кампании, участие в выставках, форумах и тендерах, современный веб-сайт, качественное продвижение в интернете и т. п.;
- сервис — профессиональная команда менеджеров по продажам и маркетологов, дополнительные услуги (доставка, выгрузка, продажа вспомогательных материалов);
- изменения в правовом и налоговом законодательстве.
В зависимости от факторов план составляют «по продуктам» или «по покупателям», в разрезе договоров. Мы рассмотрим планирование выручки по покупателям.
Методы планирования выручки
При годовом планировании выручки часто пользуются укрупненными методами.
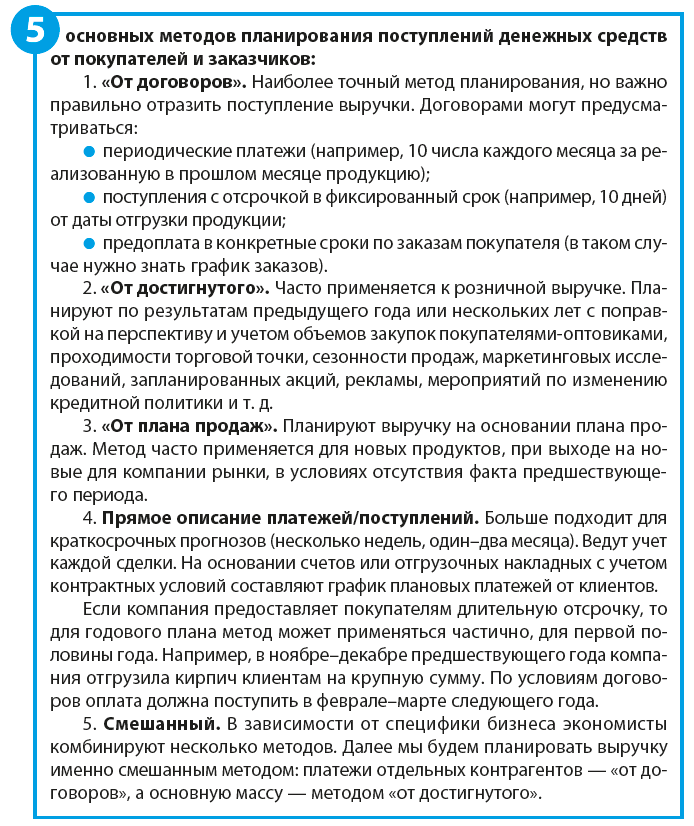
Иногда покупатели вместо денежных выплат в адрес компании просят применить договор цессии, провести зачет встречных однородных требований, бартерные сделки. Это нужно учитывать при планировании.
Планированию показателей предшествует подготовительная работа. Необходимо:
- провести ревизию покупателей и договорных отношений с каждым из них;
- выделить и структурировать группы покупателей, группы специфичных договоров. Это упростит планирование, позволит правильно выбрать метод для каждой группы;
- определить и утвердить показатели, которые будут задействованы в плановых расчетах:
– процент роста цен — в каком месяце, на сколько процентов компания запланировала поднять цену (например, повысить цены планируется в марте и августе следующего года);
– показатели динамики рынка для пессимистичного и оптимистичного сценариев;
– коэффициент инкассации дебиторской задолженности при отгрузках с отсрочкой платежа;
– другие показатели по необходимости.
- составить и утвердить план.
Розничные дилеры
Рассмотрим порядок планирования выручки на примере завода — производителя стеновых материалов.
Основной рынок компании — розничный, покупатели — в основном индивидуальные частные застройщики, продажи ведутся через дилерскую сеть. Меньшую долю в объемах продаж компании занимает корпоративный рынок — это крупные игроки на рынке жилищного и бизнес-строительства, а также предприятия, приобретающие кирпич для собственных (как правило, разовых) строительных проектов.
Поэтому план поступления выручки будет разрабатываться в разрезе покупателей по смешанному методу планирования:
- для представителей дилерской сети — «от достигнутого».
Сложность заключается в том, что достоверно не известно, сколько оптовый коммерсант закупит продукции. Объемы дилерских заявок зависят от динамики рынка, количества заявок от его розничных клиентов. Даже договоры экономисту по планированию не помогут — как правило, они рамочные и содержат общие фразы, например:
«Поставщик обязуется передавать в собственность Покупателя строительные материалы, именуемые в дальнейшем «продукция», в согласованном сторонами ассортименте и количестве, согласно выставленным счетам. Общая сумма договора сторонами не регламентируется и складывается из суммированной стоимости партий продукции, поставляемой в период действия договора, согласно выставленным счетам»;
- для корпоративного сектора — «от договоров». В договорах с такими контрагентами четко регламентируются графики оплат, их и переносят в план поступления выручки.
При отражении фактически поступившей выручки от продаж (табл. 1) указывают:
- покупателей — указывают наименования юридических лиц и предпринимателей, которые являются дилерами компании и закупали в 2017 г. кирпич;
- статус покупателя. Он проставляется по результатам проведенной ревизии. Например, НД — новый дилер, контрагент, с которым начато сотрудничество в середине прошлого года; ПД — проблемный дилер, который значительно снизил объем закупаемой продукции либо было расторгнуто дилерское соглашение. Причины могут быть разными — ухудшилось финансовое состояние компании, закупает продукцию у другого производителя и т. п.;
- помесячную фактическую выручку по каждому покупателю — это и есть достигнутый уровень;
- среднемесячные платежи, полученные от каждого дилера;
- при необходимости добавляют графу «Комментарий», где специалисты могут указывать дополнительную информацию, касающуюся планирования.
Отдельной строкой отражаются собственные розничные продажи, осуществляемые менеджерами отдела продаж компании розничным клиентам, которые обратились напрямую к производителю и расположены в непосредственной близости от завода.
Опираясь на ревизию договоров и платежей, экспертные оценки руководителей направлений продаж и данные табл. 1, можно сделать следующие частные выводы, на основе которых планировать поступления:
1. Три дилера — ООО «Элит-керамо», ИП Сороколетов А. Н., ООО «ТЦ «Южный»» — переведены в категорию проблемных. Суммарные платежи полученные от них в 2017 г., составили 2320 тыс. руб., отгрузки продукции прекращены с июля 2017 г.
При планировании выручки «от достигнутого» на эту сумму платежей от проблемной группы рассчитывать уже не приходится. Этих контрагентов исключают из плана поступлений денежных средств на 2018 г. (см. табл. 2).
2. С мая 2017 г. компания начала сотрудничество с новым дилером — ООО «ТД «Доминант»». Суммарная выручка — 26 070 тыс. руб. Сумма существенная, превышает платежи от таких постоянных покупателей, как ООО «Азбука строителя» и ООО «Экспресснаб».
От нового дилера не было поступлений в январе-апреле, а их необходимо спланировать на 2018 г. ввиду уже устоявшихся партнерских отношений. Сделать это можно двумя способами: спросить у покупателя, сколько он планирует закупать, либо применить коэффициент сезонности.
Коэффициент сезонности в январе рассчитан как отношение поступлений января к среднемесячной выручке (см. табл. 1):
15 040 / 48 666,67 = 0,31.
В таблице 2 план по выручке от нового дилера ООО «ТД «Доминант»» в январе-мае рассчитан умножением среднемесячных поступлений от этого клиента на общий для розничных продаж коэффициент сезонности соответствующего месяца. Так, на январь запланирована выручка в сумме:
3258,75 × 0,31 = 1007 тыс. руб.
3.Остальные суммы перенесем в план 2018 г. из факта 2017 г. «один в один». Например, годовая сумма поступлений ПАО «Керамика» — 41 010 тыс. руб.
Условный достигнутый уровень составил 584 204 тыс. руб. Теперь применим утвержденные в компании коэффициенты.
В компании с августа 2018 г. запланировано повышение цен на готовую продукцию на 7 % (стр. 14 табл. 2).
Рост цен обусловлен повышением уровня оплаты труда персонала, а также предполагаемым ростом цен на сырье и материалы.
С января по июль включительно в качестве плана оставлен достигнутый уровень прошлого года, а с августа заложен рост выручки на 7 %. На август запланированы поступления в сумме:
64 100 × 7 / 100 + 64 100 = 68 587 тыс. руб.
С учетом повышения цен план по выручке увеличивается до 597 165 тыс. руб.
Учитывая сложности рынка строительных материалов и высокую конкуренцию, в компании принято решение спланировать два варианта поступлений денежных средств:
- по пессимистичному сценарию предполагается спад продаж на 5 % (стр. 15 табл. 2);
- по оптимистичному — незначительный — на 2 % рост (стр. 16 табл. 2).
Тогда поступления денежных средств в сентябре, например, составят:
- пессимистичный сценарий:
58 743 – 58 743 × 5 / 100 = 55 806 тыс. руб.;
- оптимистичный сценарий:
58 743 + 58 743 × 2 / 100 = 59 918 тыс. руб.
В целом на 2018 г. плановая выручка по направлению розничных продаж составит:
- пессимистичный сценарий — 567 306 тыс. руб.;
- оптимистичный сценарий — 609 108 тыс. руб.
Как видим, разница достаточно существенная — 41 802 тыс. руб.
Е. С. Панченко,
бизнес-консультант
Материал публикуется частично. Полностью его можно прочитать в журнале «Справочник экономиста» № 2, 2018.