Потоки событий и его свойства.
Поток событий — последовательность событий, которые наступают в случайные моменты времени.
Свойство стационарности: вероятность появления k событий на любом промежутке времени зависит только от числа k и от длительности t промежутка и не зависит от начала его отсчета.
Свойство отсутствия последействия: вероятность появления k на любом промежутке времени не зависит от того, появлялись или не появлялись события в моменты времени, предшествующие началу рассматриваемого промежутка.
Свойство ординарности: вероятностью наступления за элементарный промежуток времени более одного события можно пренебречь по сравнению с вероятностью наступления за этот промежуток не более одного события
более доступное понимание свойств:
Ординарные — когда вероятность одновременного появления двух и более событий равна нулю.
Стационарные — когда вероятность попадения того или иного числа событий на участок времени, зависит только от длины этого участка
Без последействия — когда вероятность не зависит от момента совершения предыдущих событий.
Простейший (стационарный пуассоновский) поток — поток событий, обладающий свойствами стационарности, отсутствия последействия и ординарности.
Интенсивность потока () — среднее число событий, которые появляются в единицу времени.
Простейший поток.
При аналитическом моделировании характеристики системы вычисляются наиболее просто для потока заявок называемого простейшим.
Простейший поток — это поток заявок, который обладает всеми 3-мя св-ми: стационарность, ординарность, отсутствие последействия.
У простейшего потока интервалы времени между 2-мя последовательными заявками — независимые СВ с функцией распределения F(t)=1-e^(-λt) .
Графический вид данного распределения:

акое распределение называется экспоненциальным или показательным и имеет плотность распределения:
F|(t)=f(t)= λ* e-λt — Дифференциальный закон или плотность вер-ти.

Для простейшего потока:
Мат.ожидание длины интервала- это интеграл:

M[T]=

D[T]=M[T^2]-(M[T] )^2 =

σ(t)=
Экспоненциальное распределение характеризуется одним количественным параметром — интенсивностью.
Простейший поток заявок обладает следующими особенностями:

1)Сумма независимых стационарных потоков с интенсивностями λi и любыми законами распределения сходятся к простейшему с интенсивностью λ:
2)Поток заявок, полученный в результате случайного разряжения исходного стационарного, ординарного потока имеющего интенсивность λ, когда каждая заявка исключается из потока с определенной вероятностью P независимо от того исключены другие заявки или нет образует простейший поток с интенсивностью λ=P*λисх.
3)Интервал времени между произвольным моментом времени и моментом времени поступления очередной заявки имеет экспоненциальное распределение с таким же мат. ожиданием (1/λ), что и интервал времени между 2-мя последовательными заявками.
4)Простейший поток создает так называемый тяжелый режим функционирования системы, т.к.:
а)Большое число (63%) промежутков времени между заявками имеют длину меньшую чем ее M[T] =1/λ.
б)Коэффициент вариации ν=( σ[T])/(M[T]), характеризующий степень нерегулярности потока =1. В то время как у детерминированного потока ν=0, а для большинства законов распределения 0
Простейший поток создает тяжелый режим функционирования системы, поскольку большое число промежутков времени (63%) между заявками имеет длину, меньшую, чем математическое ожидание (М=1/λ) и коэффициент вариации Р=s(t)/M(t), характеризующий степень нерегулируемости потока, равен единице в то время, как у детерминированных потоков D=0.
Для большинства остальных законов распределения 0
Вычислим вероятность появления периодов t, меньше Мt=1/λ.
Формула плотности распределения:
Т.е. наступление событий с более короткими промежутками, меньшими, чем математическое ожидание Мt=1/λ., более вероятно, чем с длинными.
Простейший поток имеет широкое распространение не только из-за аналитической простоты связанной с ним теории, но и потому, что большое число наблюдаемых потоков стохастически не отличимы от простейшего.
Этот эмпирический факт подтвержден рядом математических моделей, в которых при довольно общих условиях доказывается, что поток близок к простейшему.
Поток событий. Простейший поток и его свойства
При исследовании непрерывных марковских цепей, как было уже отмечено, часто бывает удобно представить переход системы из состояния в состояние как воздействие каких-то потоков событий (поток заявок на обслуживание, поток автомобилей, поток документов и т.п.).
Потоком событий называется последовательность однородных событий, следующих одно за другим в какие-то случайные моменты времени. Например, поток покупателей в магазин, поток машин на СТО, поток неисправностей у одного автомобиля и др.
Поток событий называется регулярным, если события следуют одно за другим через строго определенные промежутки времени. Такой поток сравнительно редко встречается на практике и не представляет особого интереса.
Различают следующие основные свойства, которыми могут обладать случайные потоки событий:
· стационарность;
· ординарность;
· отсутствие последействия.
Стационарность. Свойство стационарности проявляется в том, что вероятность попадания того или иного числа событии на участок времени t зависит только от длины участка и не зависит от расположения на оси 0t. Другими словами, стационарность означает неизменность вероятностного режима потока событий во времени. Поток, обладающий свойством стационарности, называют стационарным. Для стационарного потока среднее число событий, воздействующих на систему в течение единицы времени, остается постоянным (рис. 3.6). В большинстве случаях реальные потоки событий являются в действительности стационарными лишь на ограниченных участках времени. Например, поток автомобилей проезжающих по улице с 15 до 16 часов можно считать стационарным. Но, тот же поток в течение суток уже не будет стационарным (ночью поток машин, проезжающий по улице значительно меньше).
Рис. 3.6. График стационарного потока
Ординарность. Свойство ординарности потока присутствует, если вероятность попадания на элементарный участок времени двух и более событии пренебрежимо мала по сравнению с длиной этого участка. Свойство ординарности означает, что за малый промежуток времени практически невозможно появление более одного события. Поток, обладающий свойством ординарности, называют ординарным. Реальные потоки событий в различных производственно-экономических системах либо являются ординарными, либо могут быть достаточно просто приведены к ординарным.
Отсутствие последействия. Данное свойство потока состоит в том, что для любых непересекающихся участков времени количество событий, попадающих на один из них, не зависит от того, сколько событий попало на другие участки времени. Поток, обладающий свойством отсутствия последействия, называют потоком без последействия. Поток событий, одновременно обладающий свойствами стационарности, ординарности и отсутствия последействия, называется простейшим потоком событий.
Под интенсивностью потока понимают
где m(t, t + t) – среднее число событий в (t, t + t).
Для простейшего потока интенсивность l = const. Если поток событий не имеет последействия, ординарен, но не стационарен, то его называют нестационарным пуассоновским потоком, а его интенсивность зависит от времени, т. е. l = l(t).
В пуассоновском потоке событий (стационарном и нестационарном) число событий потока, попадающих на любой участок, распределено по закону Пуассона:
где Pm – вероятность попадания на участок m событий;
a – среднее число событий, приходящихся на участок.
Для простейшего потока a = l×t, а для нестационарного пуассоновского потока
где t – длина участка времени;
t0 – начало участка t.
Отметим еще одно важное свойство простейшего потока событий. Промежуток времени t между соседними событиями распределен по показательному (экспоненциальному) закону, а его среднее значение и среднее квадратическое отклонение s равны, т. е.
где l – интенсивность потока.
Для нестационарного пуассоновского потока закон распределения промежутка t уже не является показательным, так как зависит от положения на оси 0t и вида зависимости l(t). Однако для некоторых задач при сравнительно небольших изменениях l(t) его можно приближенно считать показательным с интенсивностью l, равной среднему значению l(t).
Таким образом, для исследуемой системы S с дискретными состояниями и непрерывным временем переходы из состояния в состояние происходят под действием пуассоновских потоков событий с определенной интенсивностью lij.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
2.7.2. Простейший поток
Среди всех возможных потоков при исследовании СМО особую роль играет поток, который называется простейшим. Такое название потока связано с тем, что математическое описание событий, связанных с простейшими потоками, оказывается наиболее простым. Даже самый простой, на первый взгляд, регулярный поток со строго постоянными интервалами между событиями доставляет больше трудностей при создании аналитической модели: он обладает ярко выраженным последействием, так как моменты появления событий в нем связаны между собой жесткой функциональной зависимостью.
Простейшим называется поток, обладающий следующими тремя свойствами: стационарность, ординарность и отсутствие последействия. Расшифруем эти понятия.
Поток является стационарным, если вероятность наступления заданного числа событий в течение интервала времени фиксированной длины зависит только от продолжительности интервала и не зависит от его расположения на временной оси. Иначе говоря, вероятностные характеристики и интенсивность такого потока со временем не изменяются.
Поток является ординарным, если вероятность появления двух или более событий в течение элементарного интервала времени Δt→0 есть величина бесконечно малая по сравнению с вероятностью появления одного события на этом интервале. Другими словами, два и более событий в таком потоке произойти одновременно не могут.
Поток называется потоком без последействия, если для любых неперекрывающихся интервалов времени число событий, попадающих на один из них, не зависит от числа событий, попадающих на другие. Иногда это свойство формулируют следующим образом: распределение времени до ближайшего события не зависит от времени наблюдения, т.е. от того, сколько времени прошло после последнего события. Отсутствие последействия в потоке означает, что события, образующие поток появляются в последовательные моменты времени независимо друг от друга.
Для простейшего потока число событий, попадающих на любой фиксированный интервал времени подчиняется закону Пуассона, поэтому его иначе называют стационарным пуассоновским.
Вероятность того, что за интервал времени τ в простейшем потоке произойдет ровно m событий

Здесь λ – интенсивность, т.е. среднее число событий в единицу времени.
Вероятность того, что в течении интервала времени τ не произойдет не одного события

.
Вероятность того, что за это время произойдет хотя бы одно событие

.

При построении и анализе непрерывно – стохастических моделей исследуются вероятности появления или не появления событий в течении элементарного интервала времени Δt→0. Произведя замену τ на Δt, и, разлагая в степенной ряд, получим, пренебрегая величинами высшего порядка малости

Вероятность появления хотя бы одной заявки

Учитывая ординарность простейшего потока, можно утверждать, что последнее выражение представляет собой вероятность появления одного события.
Иногда удобней анализировать системы, рассматривая случайные интервалы Т между событиями. Их величины имеют показательное распределение, для которого функция распределения вероятностей и функция плотности вероятностей имеют вид:


Математическое ожидание и среднее квадратическое отклонение для T:

Одной из числовых характеристик для потоков является коэффициент вариации – отношение среднего квадратичного к математическому ожиданию:

Для реальных потоков значение этого коэффициента лежит в пределах от 0 до 1. Коэффициент вариации характеризует степень стохастичности, непредсказуемости потока. Для регулярного потока с равными интервалами между событиями υ= 0. Для простейшего потока υ= 1, то есть этот поток является наиболее стохастичным среди всех потоков.
Заметим, что показательное распределение интервала между событиями – недостаточное условие для того, чтобы поток был простейшим.
Рассмотрим пример. Пусть имеется простейший поток событий с интенсивностью λ. Из этого потока формируется другой следующим образом: точно в середину каждого интервала вставим еще одно событие. Распределение интервалов в исходном потоке показательное

Новый поток событий имеет интенсивность 2λ. Можно показать, что интервалы времени в этом потоке тоже распределены по показательному закону с функцией плотности вероятностей

Тем не менее, полученный поток не является простейшим. Рассмотрим два соседних интервала между событиями в этом потоке. С вероятностью 1/2 они независимы, с вероятностью 1/2 равны друг другу, следовательно, зависимы. Таким образом, в сформированном потоке присутствует последействие.
Простейший поток обладает следующими особенностями:
1. Сумма М независимых, ординарных, стационарных потоков заявок с интенсивностями λi (i = 1, . М) сходится к простейшему потоку с интенсивностью, равной сумме интенсивностей исходных потоков при условии, что складываемые потоки оказывают приблизительно одинаково малое влияние на суммарный поток. Сходимость суммарного потока к простейшему осуществляется очень быстро. Практически можно считать, что сложение четырех-пяти стационарных, ординарных, независимых потоков, сравнимых по интенсивности, достаточно для того, чтобы суммарный поток был близок к простейшему.
Таким образом, для выяснения всех свойств суммарного потока достаточно знать лишь интенсивности суммируемых потоков и практически не требуется знать внутреннюю структуру этих потоков.
Простейший поток обладает устойчивостью, состоящей в том, что при суммировании независимых простейших потоков получается снова простейший поток, причем интенсивности складываемых потоков суммируются.
2. Поток заявок, полученный путем случайного разрежения исходного потока, когда каждая заявка с определенной вероятностью р исключается из потока независимо от того, исключены другие заявки или нет, образует простейший поток с интенсивностью
λp = р λ,
где λ — интенсивность исходного потока. В отношении исходного потока заявок делается предположение лишь об ординарности и стационарности.
3. Для простейшего потока характерно, что поступление заявок через короткие промежутки времени более вероятно, чем через длинные,— 63% промежутков времени между заявками имеют длину, меньшую среднего периода 1/λ. Следствием этого является то, что простейший поток по сравнению c другими видами потоков создает наиболее тяжелый режим работы системы. Поэтому предположение о том, что на вход системы поступает простейший поток заявок, приводит к определению предельных значений характеристик качества обслуживания. Если реальный поток отличен от простейшего, то система будет функционировать не хуже, чем это следует из полученных оценок.
4. Интервал времени между произвольным моментом времени и моментом поступления очередной заявки имеет такое же распределение с тем же средним M[τ] = 1/λ, что и интервал времени между двумя последовательными заявками. Эта особенность простейшего потока является следствием отсутствия последействия.
Важная роль простейшего потока при моделировании определяется тем, что простейшие или близкие к ним потоки часто встречаются на практике. Кроме того, при анализе СМО можно получить вполне удовлетворительные результаты, заменяя входной поток любой структуры простейшим с той же интенсивностью.
В заключение заметим, что выходные потоки обычно имеют последствие, даже если входные потоки им не обладают. Рассмотрим, например, СМО с фиксированным временем обслуживания τобсл (рис.2.8).

Рис. 2.8. Последействие при регулярном обслуживании
Если в момент t1 на выходе появилась обслуженная заявка, то на интервале (t1, t1+τобсл) заявка не появится.
Простейший поток
Рассмотрим поток событий, обладающий всеми тремя свойствами: стационарный, без последействия, ординарный. Такой поток называется простейшим (или стационарным пуассоновским) потоком. Название «простейший» связано с тем, что математическое описание событий, связанных с простейшими потоками, оказывается наиболее простым. Отметим, между прочим, что «самый простой», на первый взгляд, регулярный поток со строго постоянными интервалами между событиями отнюдь не является «простейшим» в вышеназванном смысле слова: он обладает ярко выраженным последействием, так как моменты появления событий связаны между собой жесткой функциональной зависимостью. Именно из-за этого последействия анализ процессов, связанных с регулярными потоками, оказывается, как правило, труднее, а не легче по сравнению с простейшими.
Простейший поток играет среди других потоков особую роль — можно доказать, что при суперпозиции (взаимном наложении) достаточно большого числа потоков, обладающих последействием (лишь бы они были стационарны и ординарны), образуется суммарный поток, который можно считать простейшим, и тем точнее, чем большее число потоков суммируется. Дополнительно требуется, чтобы складываемые потоки были сравнимы по интенсивности, т. е., чтобы среди них не было, скажем, одного, превосходящего по интенсивности сумму всех остальных.

Если поток событий не имеет последействия, ординарен, но не стационарен, он называется нестационарным пуассоновским потоком. В таком потоке интенсивность (среднее число событий в единицу времени) зависит от времени:

тогда как для простейшего потока

Пуассоновский поток событий (как стационарный, так и нестационарный) тесно связан с известным распределением Пуассона — число событий потока, попадающих на любой участок, распределено по закону Пуассона.
Поясним, что это означает. Рассмотрим на оси t, где наблюдается поток событий, некоторый участок времени длины  (см. рис. 5.3, а), начинающийся в момент
 и заканчивающийся в момент
 Нетрудно доказать (доказательство дается во всех курсах теории вероятностей), что вероятность попадания на этот участок ровно т событий и выражается формулой:

(5.15)

где а — среднее число событий, приходящееся на участок ; е — основание натуральных логарифмов.
Для стационарного (простейшего) пуассоновского потока величина а равна интенсивности потока, умноженной на длину интервала:

т. е. не зависит от того, где на оси t находится период  Для нестационарного пуассоновского потока величина а зависит от того, в какой точке
 начинается участок t.

Рассмотрим на оси t простейший поток событий с интенсивностью (рис. 5.3, б). Нас будет интересовать случайный интервал времени Т между соседними событиями в этом потоке; найдем его закон распределения. Сначала найдем функцию распределения:

т. е. вероятность того, что величина Т будет иметь значение, меньшее, чем t. Отложим от начала интервала Т (точки  ) отрезок t и найдем вероятность того, что интервал Т будет меньше t. Для этого нужно, чтобы на участок длины t, примыкающий к точке
 попало хотя бы одно событие потока. Вычислим вероятность этого F(t) через вероятность противоположного события (на участок t не попадет ни одного события потока):


Вероятность найдем по формуле (5.15), полагая m = 0:
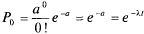
откуда функция распределения величины Т будет:

(5.16)

Чтобы найти плотность распределения случайной величины Т, необходимо продифференцировать выражение (5.16) по t:
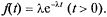
(5.17)

Закон распределения с плотностью (5.17) называется показательным (или экспоненциальным). Величина называется параметром показательного закона.
Показательный закон распределения играет большую роль в теории марковских случайных процессов.
Найдем числовые характеристики случайной величины Т — математическое ожидание (среднее значение)  и дисперсию
 .
Имеем (интегрируя по частям):
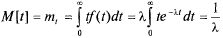
(5.18)
Дисперсия величины T составляет:
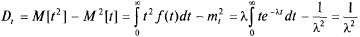
. (5.19)
Извлекая корень квадратный из дисперсии, найдем среднее квадратическое отклонение случайной величины Т.

(5.20)
Итак, для показательного распределения математическое ожидание и среднее квадратическое отклонение равны друг другу и обратны параметру  , где
 — интенсивность потока.

Приведем выражение для так называемого «элемента вероятности появления события» или вероятности наступления на элементарном участке (рис 5.3, а) события потока.
Найдем вероятность того, что на участке  появится какое-то событие потока, т. е. участок не будет «пуст». Так как поток ординарен, вероятностью появления на участке более чем одного события можно пренебречь. Обозначим
 вероятность того, что на участке
 не будет события, а
 — вероятность того, что на нем появится одно событие.
В силу ординарности потока
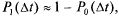

а вероятность определяется по (5.15):
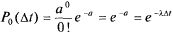
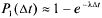

Разлагая в ряд и пренебрегая величинами высшего порядка малости, получаем:

(5.21)
Эта вероятность и называется «элементом вероятности появления события».
Очевидно, такая же формула будет справедлива и для нестационарного пуассоновского потока с той разницей, что величину  нужно брать равной ее значению в той точке t, к которой примыкает участок

Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями: